史上最大單季利潤與當日7%的下跌,一枚硬幣的兩面(對標華為的輪值治理與自我批判機制)
科技史最大的一份季報,換來一場拋售
2026年7月7日,首爾。三星電子發(fā)布二季度初步業(yè)績:經(jīng)營利潤89.4萬億韓元,約合584億美元,是去年同期的約19倍,一舉超過英偉達和蘋果的最好紀錄,成為人類科技公司歷史上最大的單季經(jīng)營利潤,這個數(shù)字甚至超過了三星自己2018年存儲超級周期整整一年的經(jīng)營利潤(58.9萬億韓元):一個季度,賺完了當年最輝煌的一整年;營收171萬億韓元,同比翻了一倍還多。按常理,這樣的數(shù)字該配一場慶典。當天,三星股價低開,收盤跌去約7%。
史上最強的財報,換來一場拋售。要讀懂這個悖論,得把日歷翻回一個月前。6月5日,英偉達CEO黃仁勛確認:三星、SK海力士、美光三家全部通過下一代Vera Rubin平臺HBM4內(nèi)存的認證。聽上去是三星的勝利,但供應鏈的份額測算揭開了另一層:SK海力士拿走約六到七成的HBM4配額,三星大約只有25%到30%。在AI這場世紀豪雨里,每一家存儲廠都在接水,可雨水的分配比例,寫著上一個五年誰準備了水庫、誰只帶了水桶。
于是市場在7月7日定價的,不是三星的這個季度,而是它的下一個五年:89.4萬億的利潤是周期的禮物,AI引爆的存儲超級漲價周期雨露均沾;7%的下跌是結(jié)構(gòu)的賬單,在這輪周期最核心的產(chǎn)品HBM上,全球第一的存儲霸主只是一個“份額四分之一的第二供應商”。周期給的利潤會撒謊,份額不會。
這就是本文標題里“警訊”的含義。一家不缺錢(手握數(shù)十萬億韓元級的現(xiàn)金)、不缺技術(shù)(全產(chǎn)業(yè)鏈無人能比)、不缺人才(韓國最優(yōu)秀的工程師半數(shù)以它為第一志愿)的公司,為什么偏偏在最關(guān)鍵的那個單品上連續(xù)掉隊?答案不在技術(shù),在組織。而組織病有一個殘酷的屬性:它從不出現(xiàn)在當季的損益表里,只出現(xiàn)在五年后的份額表里,這正是本文選擇在利潤創(chuàng)紀錄的這一周談論它的原因。而這個答案對中國企業(yè)家格外有分量,因為三星就是上一代的華為:逆周期押注、危機文化、壓強投入,全是它玩剩下的。看清這位祖師爺如何患病,等于提前看到所有成功者的老年病理切片。
一、事件解剖:一枚硬幣的兩面,三層遞進的恐懼
先拆利潤那一面。這個季度的89.4萬億韓元里,絕大部分來自存儲:AI數(shù)據(jù)中心對HBM、DDR5乃至NAND的需求把價格推入超級周期,全行業(yè)量價齊升;三星作為產(chǎn)能最大的玩家,吃到了最大的一塊絕對值。注意一個細節(jié):今年初勞資協(xié)議把半導體部門年度經(jīng)營利潤的10.5%與員工獎金綁定,分析師測算若剔除這筆計提,單季利潤本可站上100萬億韓元。周期之慷慨,可見一斑。
再看股價暴跌背后的三層市場恐懼,層層遞進、直指核心。
第一層是周期恐懼。存儲行業(yè)具備極強的周期性,超級上漲周期必然伴隨均值回歸,2018年三星就經(jīng)歷過利潤腰斬再腰斬的下行周期,本輪周期漲幅越陡峭,后續(xù)回調(diào)的風險就越高。
第二層是結(jié)構(gòu)恐懼。HBM是本輪AI周期利潤率最厚、增速最快、客戶粘性最強的核心賽道,也是突破算力“內(nèi)存墻”的唯一量產(chǎn)方案。三星在HBM賽道僅四分之一的份額,意味著本輪周期最優(yōu)質(zhì)的利潤彈性,長期被SK海力士占據(jù),結(jié)構(gòu)性劣勢難以逆轉(zhuǎn)。
第三層是范式恐懼。HBM正在從標準化產(chǎn)品轉(zhuǎn)向深度定制品,需要為英偉達等核心大客戶單獨設計開發(fā)。這一行業(yè)變革,直接顛覆了三星賴以稱霸四十年的大規(guī)模標準化制造模式,企業(yè)原有核心優(yōu)勢不再適配新賽道規(guī)則。
二、賽道復盤:七年戰(zhàn)略誤判,鑄就HBM掉隊格局
HBM為什么成了勝負手,值得用一段話說清。AI芯片的瓶頸早已不是算力而是“喂數(shù)據(jù)”的帶寬,HBM把內(nèi)存顆粒垂直堆疊、用硅通孔與GPU封裝在同一塊基板上,是目前打穿“內(nèi)存墻”的唯一量產(chǎn)方案;它按客戶平臺深度定制,認證周期以年計,一旦進入平臺生命周期便近乎鎖定。這意味著HBM不是傳統(tǒng)意義上的大宗存儲,而是“先發(fā)者通吃”的設計件,SK海力士在這條產(chǎn)品線不賺錢的年份咬牙養(yǎng)著它,等來了2023年的ChatGPT;三星在同一年份做了財務上更“正確”的決定。五年后,兩家公司站在同一場雨里,一個修了水庫,一個只帶了桶。
HBM掉隊的時間線值得釘死。業(yè)界普遍追溯到2019年前后:三星判斷HBM是小眾市場,收縮了相關(guān)團隊,當時這是一個“財務上完全正確”的決定,HBM彼時確實不賺錢。2023年ChatGPT引爆算力需求,SK海力士憑借提前五年的卡位獨家供應英偉達HBM3;2024年,三大存儲廠里唯獨三星拿不到英偉達HBM3E的認證,12層堆疊的量產(chǎn)時間表一推再推;2024年10月8日,半導體業(yè)務掌門人全永鉉罕見地就業(yè)績發(fā)布公開道歉信;2025年,三星終于擠進HBM3E供應鏈,但只能扮演補充角色;2026年2月HBM4量產(chǎn)、6月通過認證,技術(shù)上追平了(在10Gb/s與11Gb/s速率檔甚至反超),份額上依舊是“第二供應商”。整整七年,帝國長子在自己的主場被一家規(guī)模只有它零頭的同鄉(xiāng)公司按在地上。
同樣的劇本還有一份代工版:三星代工2025年經(jīng)營虧損約6.8萬億韓元,2納米良率在50%多徘徊而臺積電站在60%到70%,得州泰勒工廠的量產(chǎn)時間從2026年推遲到2027年。轉(zhuǎn)機同樣在2026年夏天出現(xiàn),7月中旬,特斯拉AI5芯片在三星2納米工藝上完成流片,加上此前165億美元的特斯拉大單,代工虧損開始收窄。但故事結(jié)構(gòu)與HBM如出一轍:追趕、道歉、再追趕,問題從來不是追不追得上某一個節(jié)點,而是為什么總是它在追。追趕者的成本是復利的:HBM3時代讓出去的不只是三年利潤,還有與英偉達共同定義下一代規(guī)格的位置,先發(fā)者在制定定制化HBM的游戲規(guī)則,追趕者只能按別人的規(guī)則考試。標準的話語權(quán),才是掉隊真正的賬單。
三、病理溯源:從逆周期標桿到守成僵化,組織體系徹底退化
三星的掉隊,從來不是技術(shù)、資金、人才問題,而是組織治理的根本性退化。曾經(jīng)的三星,是全球制造業(yè)逆周期布局、危機經(jīng)營的標桿,擁有頂級的長期主義能力。
1983年2月8日,李秉喆在東京宣布進軍DRAM,那一年韓國人均GDP約兩千美元,全世界的評論都說這是自殺;1993年,李健熙在法蘭克福發(fā)表新經(jīng)營宣言,“除了老婆孩子,一切都要變”,兩年后的1995年,龜尾工廠的廣場上,15萬臺不良手機被當眾砸碎焚燒,價值數(shù)百億韓元,員工頭纏“品質(zhì)第一”的布條站在火堆前,那把火燒出了后來的手機帝國;八十年代末到九十年代初、再到2008年金融危機,三星三次在全行業(yè)虧損時逆周期擴產(chǎn)DRAM,把日本對手一個個熬出局, “別人恐懼時我擴產(chǎn)”的教科書就是三星寫的。2019年日本對韓實施半導體材料出口管制,三星在百日內(nèi)重組供應鏈,那是它的“實體清單時刻”,它也扛過來了。危機文化、壓強投入、備胎思維,這些今天貼在華為身上的標簽,三星四十年前就集齊了。
那么病從何來?用本系列的“變革驅(qū)動源二分法”看,三星的驅(qū)動源在過去十余年發(fā)生了退化:從“生存危機驅(qū)動”退化為“守成慣性驅(qū)動”。標志性的不是某個決策,而是決策系統(tǒng)本身的懸置。2014年李健熙病倒,此后十年,三星經(jīng)歷了繼承案、會長兩度身陷囹圄、2020年李健熙去世、直到2024至2025年李在镕兩案終審無罪,最高決策層在司法與繼承的泥潭里斷續(xù)運轉(zhuǎn)了整整十年。會長缺位的年代,實際掌舵的是被稱為“管理的三星”的參謀體系,未來戰(zhàn)略室及其后繼的事業(yè)支援TF,財務與管控邏輯凌駕于技術(shù)判斷之上。HBM團隊的收縮,正是那個年代“財務完全正確”的產(chǎn)物。這套參謀體系自身的命運也很說明問題:2017年,卷入政治案件的未來戰(zhàn)略室在輿論壓力下宣布解散,幾個月后類似職能便以“事業(yè)支援TF”的名義重生,組織可以解散一個部門,解散不了一種權(quán)力慣性。真正的問題從來不是某個“室”,而是財務參謀凌駕于技術(shù)軍團之上的決策次序。
會計學證據(jù)可以把這個診斷釘死:三星的研發(fā)絕對額常年位居全球前三,一年三十萬億韓元級,投入從來不是問題;同一時期,它卻在HBM、代工先進節(jié)點兩個最關(guān)鍵的戰(zhàn)場連續(xù)遲到。錢沒有少花,但沒有“力出一孔”:當財務參謀部主導資源分配,錢會自動流向確定性,而戰(zhàn)略級機會在早期永遠長得像虧損。這就是三星組織病的病理:不是不投入,是投入的指揮權(quán)旁落。
最有力的證詞來自三星自己。全永鉉在那封道歉信里寫道:“為了蒙混過關(guān)而隱藏、回避問題的文化,以及基于一廂情愿的期待匯報不切實際計劃的風氣,正在蔓延并加劇我們的問題。”(The culture of hiding or avoiding problems to get through the moment, and reporting unrealistic plans based solely on hopeful expectations, has spread and exacerbated our problems.)2025年3月,據(jù)多家媒體報道,李在镕對高管說,三星正站在“生死存亡的岔路口”。請注意這兩段話的時點:都說在病發(fā)之后。而任正非的《華為的冬天》寫于2001年,華為增長最好的年份。在巔峰時談危機是管理,在病榻上談危機是止痛。
四、治理對照:帝國長子與輪值將軍
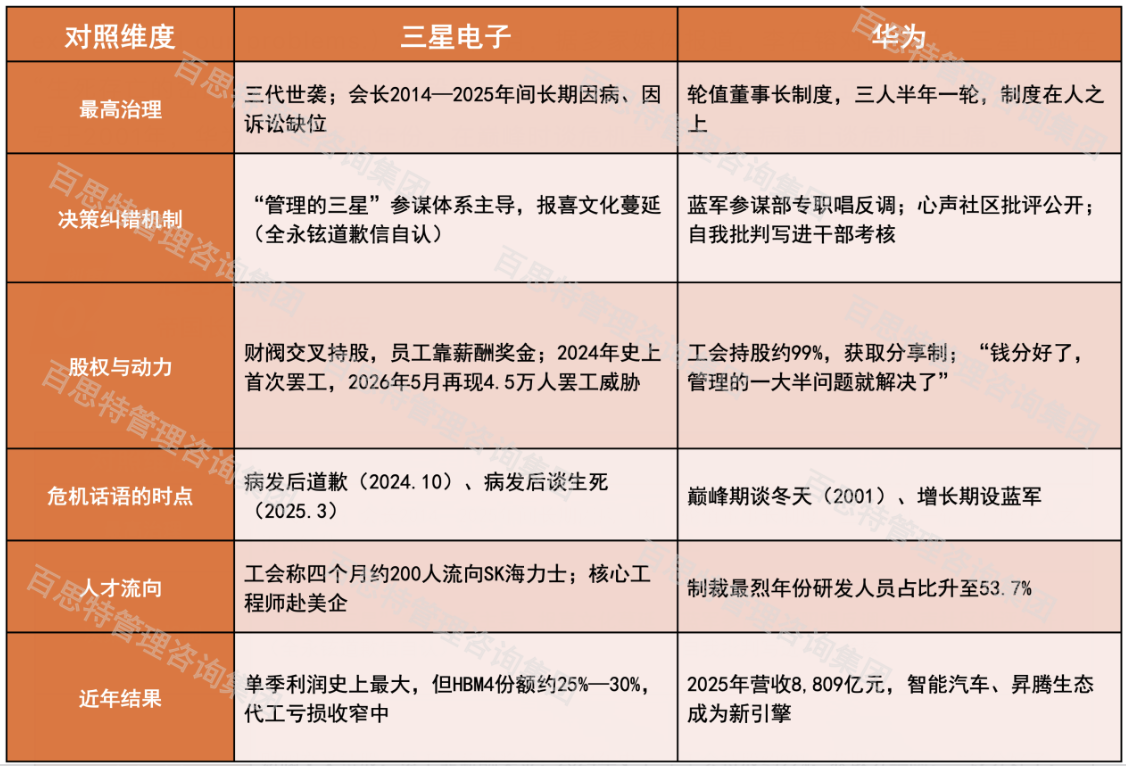
數(shù)據(jù)來源:三星電子公告及韓媒、CNBC、《財富》等公開報道;
華為歷年年報及公開史料。
三星仍然是地球上最可怕的制造機器之一:單季584億美元的利潤是實打?qū)嵉默F(xiàn)金,全產(chǎn)業(yè)鏈布局(存儲、代工、手機、面板、家電)在全球沒有第二家;HBM4的速率檔反超說明它的工程機器一旦對準目標,火力仍是頂級;特斯拉流片、高通接洽,代工的2027年可能真有轉(zhuǎn)機——把三星寫成沒落貴族,是比報喜文化更懶惰的敘事。
華為的對照也有不可比處:華為只有三十八歲,還沒有被繼承問題考驗過,輪值制度能否穿越創(chuàng)始人時代,是一張沒打開的考卷;三星的世襲制在東亞制度環(huán)境里曾經(jīng)恰恰是長期主義的載體,李秉喆和李健熙的兩次世紀豪賭,都是家族權(quán)威壓住職業(yè)經(jīng)理人反對的結(jié)果。還有一層結(jié)構(gòu)性的不對稱值得點破:三星電子的實際控制建立在家族及關(guān)聯(lián)方約兩成的持股與復雜的交叉持股之上,而外資股東占比長期過半,這意味著它同時承受兩種拉力:家族要控制權(quán),外資要分紅與回購,兩頭擠壓之下最容易被犧牲的,恰恰是十年后才見效的投入。
華為站在另一極:不上市、員工持股,沒有任何外部股東能對研發(fā)紅線投反對票。兩種結(jié)構(gòu)沒有普適的優(yōu)劣,三星的結(jié)構(gòu)給了它全球資本,也給了它全球資本的短視;華為的結(jié)構(gòu)給了它戰(zhàn)略耐性,也讓它在每一次危機里都只能靠自己。制度沒有絕對優(yōu)劣,只有是否匹配時代,三星的悲劇在于,它的治理結(jié)構(gòu)停在了需要權(quán)威豪賭的年代,而它的對手們已經(jīng)進化出制度化的自我否定能力。
五、企業(yè)啟示:頭部企業(yè)規(guī)避「成功式衰老」的核心法則
三星的組織病,是所有成功大企業(yè)的共性隱患,為中國頭部企業(yè)提供了可落地的避坑啟示。
第一,組織病的第一癥狀是報喜文化,而報喜文化的病根在于報憂的代價太高。全永鉉那句“隱藏和回避問題以求蒙混過關(guān)”,值得貼在每一家成長型公司的會議室里,因為它描述的不是三星,是所有大組織的默認狀態(tài)。華為的對抗機制是立體的:藍軍參謀部有編制、有預算、有直達任正非的匯報權(quán);心聲社區(qū)上的尖銳批評被任正非親自轉(zhuǎn)發(fā)。可操作的動作:設一條“壞消息直通車”,任何層級的員工可將風險直報最高層且免于追責;每年由一把手公開表彰至少三名“報憂者”,讓組織親眼看到報憂者升官。華為的旁證是2018年那篇著名的內(nèi)部帖《華為到該炸掉研發(fā)金字塔的時候了》——一線工程師火力全開的批評,任正非批示以總裁辦電子郵件轉(zhuǎn)發(fā)全公司,并請作者到總部座談。員工判斷一家公司對批評的真實態(tài)度,看的從來不是制度文件,是這一類瞬間。
第二,接班是制度工程,不是血緣工程。三星十年治理真空的代價說明:把萬億級組織的命運系于一個人的健康與官司,是治理層面最大的單點依賴。華為把接班問題拆成了機制:輪值分散個人風險,集體決策約束任性,股權(quán)結(jié)構(gòu)讓權(quán)力無法世襲變現(xiàn)。可操作的動作:民營企業(yè)家從五十歲開始做“三權(quán)分離”設計,所有權(quán)歸家族、經(jīng)營權(quán)歸被戰(zhàn)役檢驗過的團隊、戰(zhàn)略否決權(quán)歸一個有真實權(quán)力的董事會;接班人的考卷是獨立打贏一場硬仗,不是姓氏。中國已經(jīng)有了自己的樣本:美的創(chuàng)始人何享健2012年把千億級公司整體交給職業(yè)經(jīng)理人方洪波,家族只保留所有權(quán)與董事會席位,此后十余年美的營收增長到原來的四倍上下,這場中國民企史上最干凈的交接班證明,血緣退出經(jīng)營權(quán)不是失去,是解鎖。本系列后續(xù)將專文比較華為與美的兩種治理路線,此處按下不表。
第三,財務參謀部不能指揮技術(shù)軍團。“管理的三星”的教訓極具普適性:當財務與管控部門從服務者變成裁判者,公司的每一筆戰(zhàn)略投入都要先通過“看起來不虧”的測試,而所有改變命運的機會在早期都長得像虧損。HBM如是,當年的海思也如是。華為的做法是給戰(zhàn)略投入劃出財務邏輯的隔離區(qū):研發(fā)紅線不低于收入10%,寫進《基本法》,衰退年不砍。可操作的動作:把投資決策拆成兩道獨立程序,財務可行性審查與戰(zhàn)略必要性決策,后者由業(yè)務與技術(shù)委員會主導,財務只有列席權(quán)沒有否決權(quán),同時給財務負責人換一個考核維度,不考他否決了多少項目,考他支持過的項目里長出了幾個新引擎;每年保留一筆“戰(zhàn)略虧損預算”,專投三年內(nèi)不可能盈利、但輸不起的方向。
第四,危機感要在巔峰時注射,病發(fā)時注射只能止痛。三星不是沒有危機文化,它是危機文化的發(fā)明者之一,但危機話語的時點從“最好的年份”漂移到了“最壞的季度”,功能就從疫苗變成了麻醉劑。可操作的動作:把“冬天演習”制度化,每年營收最好的那個季度,強制做一次全員參與的失敗推演:如果三年后我們輸了,復盤會怎么寫?把推演結(jié)論變成第二年的預算科目。
六、局勢研判:三星的攻守底牌與終極風險
三星手里的防守牌依然豪華。存儲雙寡頭的位置短期無人撼動——DRAM三家分天下的格局里,它仍是產(chǎn)能與成本的王者;全產(chǎn)業(yè)鏈意味著任何一個板塊的周期低谷都有兄弟板塊輸血;數(shù)十萬億韓元級的現(xiàn)金儲備,足夠再打兩場逆周期戰(zhàn)爭;AI超級周期本身還有相當?shù)目v深,水漲船高的日子至少還能過一陣。
進攻牌有三張。第一張是HBM4的翻身窗口:認證已過、速率檔反超、量產(chǎn)爬坡中,如果2027年HBM4E定制化時代它能把份額從四分之一推回四成,這一輪掉隊就只是插曲。第二張在得州:特斯拉AI5流片、泰勒2027年量產(chǎn)、2納米訂單量今年翻倍有余,代工只要減虧到盈虧線,市場就會重新給它講故事的資格。第三張是被低估的整合能力:定制HBM時代,存儲、邏輯、封裝要在同一張屋檐下協(xié)同,全球只有三星一家同時擁有這三樣。何況客戶也需要三星站穩(wěn),采購方的第一定律,是永遠給第一供應商留一個饑餓的追趕者:二供的位置是屈辱,也是最穩(wěn)的入場券。
但四大核心風險無法規(guī)避:其一,周期之刃雙面:存儲價格一旦掉頭,89.4萬億的利潤會以同樣的陡峭度消失,而結(jié)構(gòu)性份額劣勢會讓它的下坡比對手更疼,上一輪周期給過預演:2018年三星經(jīng)營利潤58.9萬億韓元創(chuàng)下歷史,2019年即腰斬至27.8萬億;存儲的鐘擺,從不因為坐在上面的是霸主而放慢。其二,勞資關(guān)系的歷史性惡化正在動搖制造機器的根基,2024年史上首次罷工,2026年5月又傳出4.5萬人罷工威脅,員工要求分享AI紅利:一家靠執(zhí)行力立國的公司,最輸不起的就是車間里的人心。這場沖突的性質(zhì)與波音的罷工不同,也更微妙:波音工人要的是補回被拿走的,三星工人要的是分享新創(chuàng)造的AI紅利的分配機制,正在成為所有超級周期公司的共同考題;處理不好,89.4萬億的利潤就是89.4萬億的訴狀。其三,地緣夾縫:西安的NAND產(chǎn)能坐在中美技術(shù)管制的斷層線上。其四,也是最根本的:組織手術(shù)尚未完成,道歉信發(fā)了,高管換了,但“報喜文化”的解剖學基礎(參謀體系的權(quán)力結(jié)構(gòu))動了多少,外界還看不到證據(jù)。
用臨界點三信號檢驗。信號一,客戶預算不可逆遷移了嗎?沒有,AI對存儲是歷史性增量,不是遷移。信號二,核心能力資產(chǎn)的單位價值被新范式壓縮了嗎?半亮——標準存儲沒有貶值,但HBM定制化正在把存儲從大宗商品改寫成設計件,三星四十年的“標準化大規(guī)模制造”優(yōu)勢在這個新物種面前要打折。信號三,管理層公開承認落后了嗎?亮——道歉信和“生死岔路”都白紙黑字。兩盞半的信號,判定是:三星站在臨界點的前夜,它得的目前還是組織病,不是范式病;但如果組織手術(shù)再拖五年,HBM定制化會親手把組織病升級成范式病。
新舊引擎的賽跑在三星身上是一道特別的題:它的舊引擎(標準存儲)正處在歷史最大噪音的巔峰期,轟鳴聲足以掩蓋一切警訊,這恰恰是最危險的地方。上一個在舊引擎巔峰期聽不見警訊的存儲霸主,叫東芝。
七、結(jié)語:贏下周期易,贏回自己難
2026年7月7日,史上最大單季利潤與7%的股價暴跌同框,是資本市場對三星最精準的判定:三星贏下了時代周期的紅利,卻沒能贏回自我革新的能力。
曾經(jīng)靠極致變革、逆勢豪賭登頂行業(yè)的三星,如今被困在自己的成功經(jīng)驗里。順境催生的守成心態(tài)、財務優(yōu)先的短視邏輯、僵化滯后的組織體系,正在消耗數(shù)十年積累的產(chǎn)業(yè)優(yōu)勢。
對三星而言,真正的挑戰(zhàn)從來不是追趕技術(shù)、爭奪份額,而是打破固化體系,重啟巔峰變革勇氣。對所有中國企業(yè)而言,三星的病歷是最好的疫苗:組織病不分國界,所有巨頭的衰老,都始于繁榮之下的停止變革。
數(shù)據(jù)來源說明:本文關(guān)鍵數(shù)據(jù)來自三星電子2026年二季度初步業(yè)績公告(2026年7月7日,完整財報定于7月30日)及歷年財報;英偉達HBM4認證與份額測算來自2026年6月黃仁勛公開表態(tài)及TrendForce、DigiTimes等供應鏈研究機構(gòu)報道;代工良率、泰勒工廠進度、特斯拉AI5流片來自Tom's Hardware、TrendForce等2026年3—7月報道;全永鉉道歉信全文見CNBC(2024年10月8日);李在镕“生死岔路”表態(tài)、罷工與人才流動數(shù)據(jù)來自Rest of World、《財富》、KED Global等2024—2026年報道,其中工會口徑數(shù)字未經(jīng)公司確認;三星歷史事件(東京宣言、法蘭克福宣言、逆周期投資)為公開史料。華為數(shù)據(jù)來自華為歷年年報及公開史料。匯率換算按報道當期市場匯率,以“約”計。本文不構(gòu)成投資建議。