——系列首篇·總論:先看清自己的體質(zhì),再?zèng)Q定拜誰為師
導(dǎo)讀:同一個(gè)2025年,華為交出8809億元營收和1923億元研發(fā)投入,美的交出4585億元營收和439.5億元凈利潤。美的營收增速(12.1%)約為華為(2.2%)的 5.5倍,華為研發(fā)是美的十倍碾壓(1923億對178億),凈利潤率反而是美的更高(9.6%對7.7%)。兩張年報(bào)都無懈可擊,兩條道路南轅北轍。本篇給出全系列的總答案框架:決定你該學(xué)誰的,不是兩家誰更偉大,而是三個(gè)變量——技術(shù)密度、客戶結(jié)構(gòu)、資本約束。看錯(cuò)體質(zhì)抄錯(cuò)作業(yè)的企業(yè),比不學(xué)習(xí)的企業(yè)死得更快。
一、同一年,兩張都對的年報(bào)
把2025年的兩份年報(bào)攤開在同一張桌上,先看華為。營業(yè)收入8809億元,在制裁進(jìn)入第七年的背景下增長2.2%;凈利潤680億元,經(jīng)營活動(dòng)現(xiàn)金流健康;研發(fā)投入1923億元、占收入21.8%,近十年累計(jì)超過1.382萬億元;約21萬員工里,研發(fā)人員11.4萬、占53.7%;截至年底持有有效授權(quán)專利約16.5萬件。分業(yè)務(wù)看,ICT基礎(chǔ)設(shè)施3750億元仍是壓艙石,終端3445億元在Mate回歸后持續(xù)修復(fù),智能汽車解決方案450億元、大漲72%,是最陡的新曲線。這家公司不上市,沒有從公開資本市場拿過一分錢,利潤在持股員工與未來投入之間分配。
再看美的。營業(yè)總收入4585億元,增長12.1%;歸母凈利潤439.5億元,增長14%;研發(fā)投入178億元,研發(fā)人員近2.4萬人;海外收入1959億元、增長15.9%,占比約43%;智能家居業(yè)務(wù)2999億元貢獻(xiàn)基本盤,樓宇科技358億元、機(jī)器人與自動(dòng)化310億元、工業(yè)技術(shù)272億元三條ToB曲線合計(jì)約940億元,ToB整體增速17.5%,快于ToC的11.3%。這家公司A股加H股兩地上市,2025年把歸母凈利潤的百分之百還給了股東,現(xiàn)金分紅加回購合計(jì)440億元,同時(shí)宣布未來三年再投600億元研發(fā),押注新能源、具身智能、醫(yī)療健康與人工智能。
現(xiàn)在把兩組數(shù)字對到一起,反常識出現(xiàn)了。增長速度,美的是華為的五倍還多;凈利潤率,美的9.6%對華為7.7%,美的更高;論給公眾股東的回報(bào),美的一年440億元,華為根本沒有公眾股東。可另一面,研發(fā)絕對額,華為是美的的十倍以上;研發(fā)強(qiáng)度,是五倍半;員工規(guī)模兩家相當(dāng)(都在二十萬人上下),人均產(chǎn)出華為約419萬元,美的不足其六成。同樣一個(gè)員工工位,兩家公司裝進(jìn)去的資本、技術(shù)與期望完全不同。
如果只看這一年的經(jīng)營效率,你該學(xué)美的;如果只看能力儲備的厚度,你該學(xué)華為。兩張年報(bào)都對,這才是真正的問題:它們不是一優(yōu)一劣的兩份答卷,而是兩套自洽的操作系統(tǒng),各自在自己的行業(yè)里跑到了世界級。選錯(cuò)參照系的學(xué)習(xí),比不學(xué)習(xí)更危險(xiǎn),這就是本系列要用七篇文章拆解的事。
中國企業(yè)學(xué)標(biāo)桿,本身已有四十年的歷史,值得先復(fù)一遍盤。八十年代學(xué)日本:全面質(zhì)量管理、現(xiàn)場主義,學(xué)出了第一批合格的工廠;九十年代學(xué)美國:GE的戰(zhàn)略與人才體系、韋爾奇的數(shù)一數(shù)二,學(xué)出了第一批多元化集團(tuán);新世紀(jì)頭十年,華為把IBM的流程學(xué)出了名,“學(xué)華為”第一次成為現(xiàn)象;此后十年,互聯(lián)網(wǎng)如日中天,中臺、賽馬、生態(tài)一度成為顯學(xué);到這個(gè)十年,潮水退去,站在原地的還是那兩座燈塔,一座在坂田,一座在北滘。每一輪學(xué)習(xí)潮都留下一批成功者,也留下更多“學(xué)死的”:學(xué)日本精益學(xué)成了形式主義看板,學(xué)GE多元化學(xué)成了盲目擴(kuò)張,學(xué)互聯(lián)網(wǎng)中臺學(xué)成了尾大不掉的成本中心。四十年學(xué)費(fèi)換來的最大教訓(xùn),恰恰是本系列的立場:對標(biāo)從來不是臨摹,是診斷——先弄清自己的體質(zhì),再?zèng)Q定進(jìn)哪家的藥方。
資本市場看這兩家公司的方式,本身就是一堂課。美的在A股與H股享有數(shù)千億元市值,但常年頂著十幾倍市盈率的“家電估值”——資本承認(rèn)它的效率,卻拒絕為它的轉(zhuǎn)型故事提前付錢;2024年9月H股上市募資超過300億港元,是港股近三年最大IPO,錢要拿去干什么寫得清清楚楚:全球化與研發(fā)。華為沒有市值,但它有另一種定價(jià):境內(nèi)債券市場給它接近主權(quán)級企業(yè)的信用,供應(yīng)商愿意為它重構(gòu)產(chǎn)線,二十萬員工用真金白銀認(rèn)購虛擬股,這些都是定價(jià),只不過計(jì)價(jià)單位不是股價(jià)。做一個(gè)思想實(shí)驗(yàn):如果華為明天上市,市場會給它什么估值?大概率是“通信設(shè)備加半導(dǎo)體加云”的分部加總,然后打一個(gè)治理折價(jià),資本市場擅長定價(jià)可見的效率,不擅長定價(jià)戰(zhàn)略耐性,這恰恰是任正非堅(jiān)持不上市的深層理由,也是美的必須把效率做到極致的深層約束。兩家的資本選擇沒有對錯(cuò),但它劃定了各自能走的路:這是理解后面所有分野的總開關(guān)。
二、兩條時(shí)間線:五十八年與三十九年
看懂兩套系統(tǒng),先把兩條時(shí)間線并排鋪開,你會發(fā)現(xiàn)兩家公司在幾乎每個(gè)關(guān)口都遇到了同一類問題,而給出的答案方向相反。
美的的起點(diǎn)在1968年:何享健帶著23個(gè)北滘居民、湊了5000元辦起街辦塑料生產(chǎn)組,做瓶蓋、做玻璃瓶,什么賺錢做什么;1980年切進(jìn)電風(fēng)扇,1981年注冊“美的”商標(biāo)。華為的起點(diǎn)在1987年:任正非在深圳以2.1萬元注冊資本創(chuàng)立公司,倒賣交換機(jī)起家,1990年前后轉(zhuǎn)向自主研發(fā),1993年C&C08萬門交換機(jī)殺入市場。兩家都是草莽出身,第一桶金都來自“倒手”,但岔路很快出現(xiàn):美的沿著“什么好賣做什么”長成了品類擴(kuò)張機(jī)器,華為沿著“什么難做做什么”長成了技術(shù)攻堅(jiān)機(jī)器。
九十年代中后期,兩家?guī)缀跬瑫r(shí)遭遇組織危機(jī),又幾乎同時(shí)求醫(yī)。1997年,美的因大一統(tǒng)體制陷入增長停滯,銷售額被對手逼近,何享健頂住壓力推行事業(yè)部制改革,產(chǎn)品線裂變?yōu)楠?dú)立經(jīng)營的事業(yè)部,配套那本著名的《分權(quán)規(guī)范手冊》——“集權(quán)有道、分權(quán)有序、授權(quán)有章、用權(quán)有度”十六個(gè)字,把一家鄉(xiāng)鎮(zhèn)企業(yè)改造成分權(quán)經(jīng)營的現(xiàn)代公司。1998年,華為的答案是《華為基本法》定稿加拜師IBM:以年收入約5%的代價(jià)引進(jìn)IPD與ISC,“先僵化、后優(yōu)化、再固化”。請注意這個(gè)對稱:同樣是向西方管理取經(jīng),美的取的是“分權(quán)與經(jīng)理人”的治理經(jīng),華為取的是“流程與研發(fā)”的作戰(zhàn)經(jīng)。各取所需,因?yàn)楦髯缘牟〔煌?/p>
新世紀(jì)的兩個(gè)動(dòng)作進(jìn)一步定型了兩套基因。2001年,美的完成管理層收購,產(chǎn)權(quán)徹底理順,職業(yè)經(jīng)理人從此有了真正的舞臺;2003年,華為在思科訴訟的槍口下咬牙國際化,同年把更多利潤砸向3G研發(fā)。2012年是共同的分水嶺:這一年,70歲的何享健把美的交給45歲的職業(yè)經(jīng)理人方洪波,兒子不接班;同一年,華為整合成立“2012實(shí)驗(yàn)室”,把基礎(chǔ)研究制度化,海思的備胎已經(jīng)養(yǎng)到第八年。再往后,2016至2017年美的連續(xù)吞下東芝家電、意大利Clivet與德國庫卡,用支票補(bǔ)齊技術(shù)與全球版圖;2019年5月16日華為被列入實(shí)體清單,備胎一夜轉(zhuǎn)正,2023年8月Mate 60攜麒麟芯片回歸。2024年9月,美的在港交所完成第二上市,募資超過300億港元,是港股近三年最大IPO;華為則在2025年報(bào)里寫下研發(fā)21.8%的新強(qiáng)度,一家繼續(xù)擁抱資本市場,一家繼續(xù)與資本市場絕緣。
兩條時(shí)間線上還各有一次容易被忽略的“主動(dòng)踩剎車”,放在一起看格外有分量。華為的那腳剎車踩在2001年:增長最好的年份,任正非發(fā)表《華為的冬天》,“十年來我天天思考的都是失敗”。次年華為經(jīng)歷了公司史上唯一一次負(fù)增長,冬天真的來了,而組織因?yàn)樘崆罢務(wù)撨^冬天,活了下來。美的的那腳剎車踩在2011年:金融危機(jī)后的家電下鄉(xiāng)把行業(yè)吹成虛胖,美的營收沖上約1400億元,利潤率卻一路走薄;剛接過帥印前后的方洪波做了一個(gè)當(dāng)時(shí)看來自毀式的決定:主動(dòng)收縮,砍掉一半產(chǎn)品型號,關(guān)停并轉(zhuǎn)工廠,員工從近二十萬人減到十三萬人上下,營收一年掉回千億出頭,換回的是凈利率的觸底回升和此后十年“規(guī)模轉(zhuǎn)利潤”的新模式。兩家都干過同一件事:在還能漲的時(shí)候,親手結(jié)束一種增長。這個(gè)共同點(diǎn)比所有差異都珍貴,它說明兩套操作系統(tǒng)里都裝著自我否定的程序,而這正是本系列反復(fù)強(qiáng)調(diào)的“變革操作系統(tǒng)”的核心組件。
五十八年與三十九年,兩條時(shí)間線上沒有一次雷同的選擇,也沒有一次錯(cuò)誤的選擇。這不是運(yùn)氣,是兩家公司都極其清楚自己的生意是什么。
三、體質(zhì)解剖:三個(gè)變量決定兩套系統(tǒng)
把“生意是什么”翻譯成管理語言,就是本篇的核心判斷:企業(yè)體質(zhì)由三個(gè)變量決定——技術(shù)密度、客戶結(jié)構(gòu)、資本約束;三個(gè)變量的取值不同,最優(yōu)的管理系統(tǒng)必然不同。
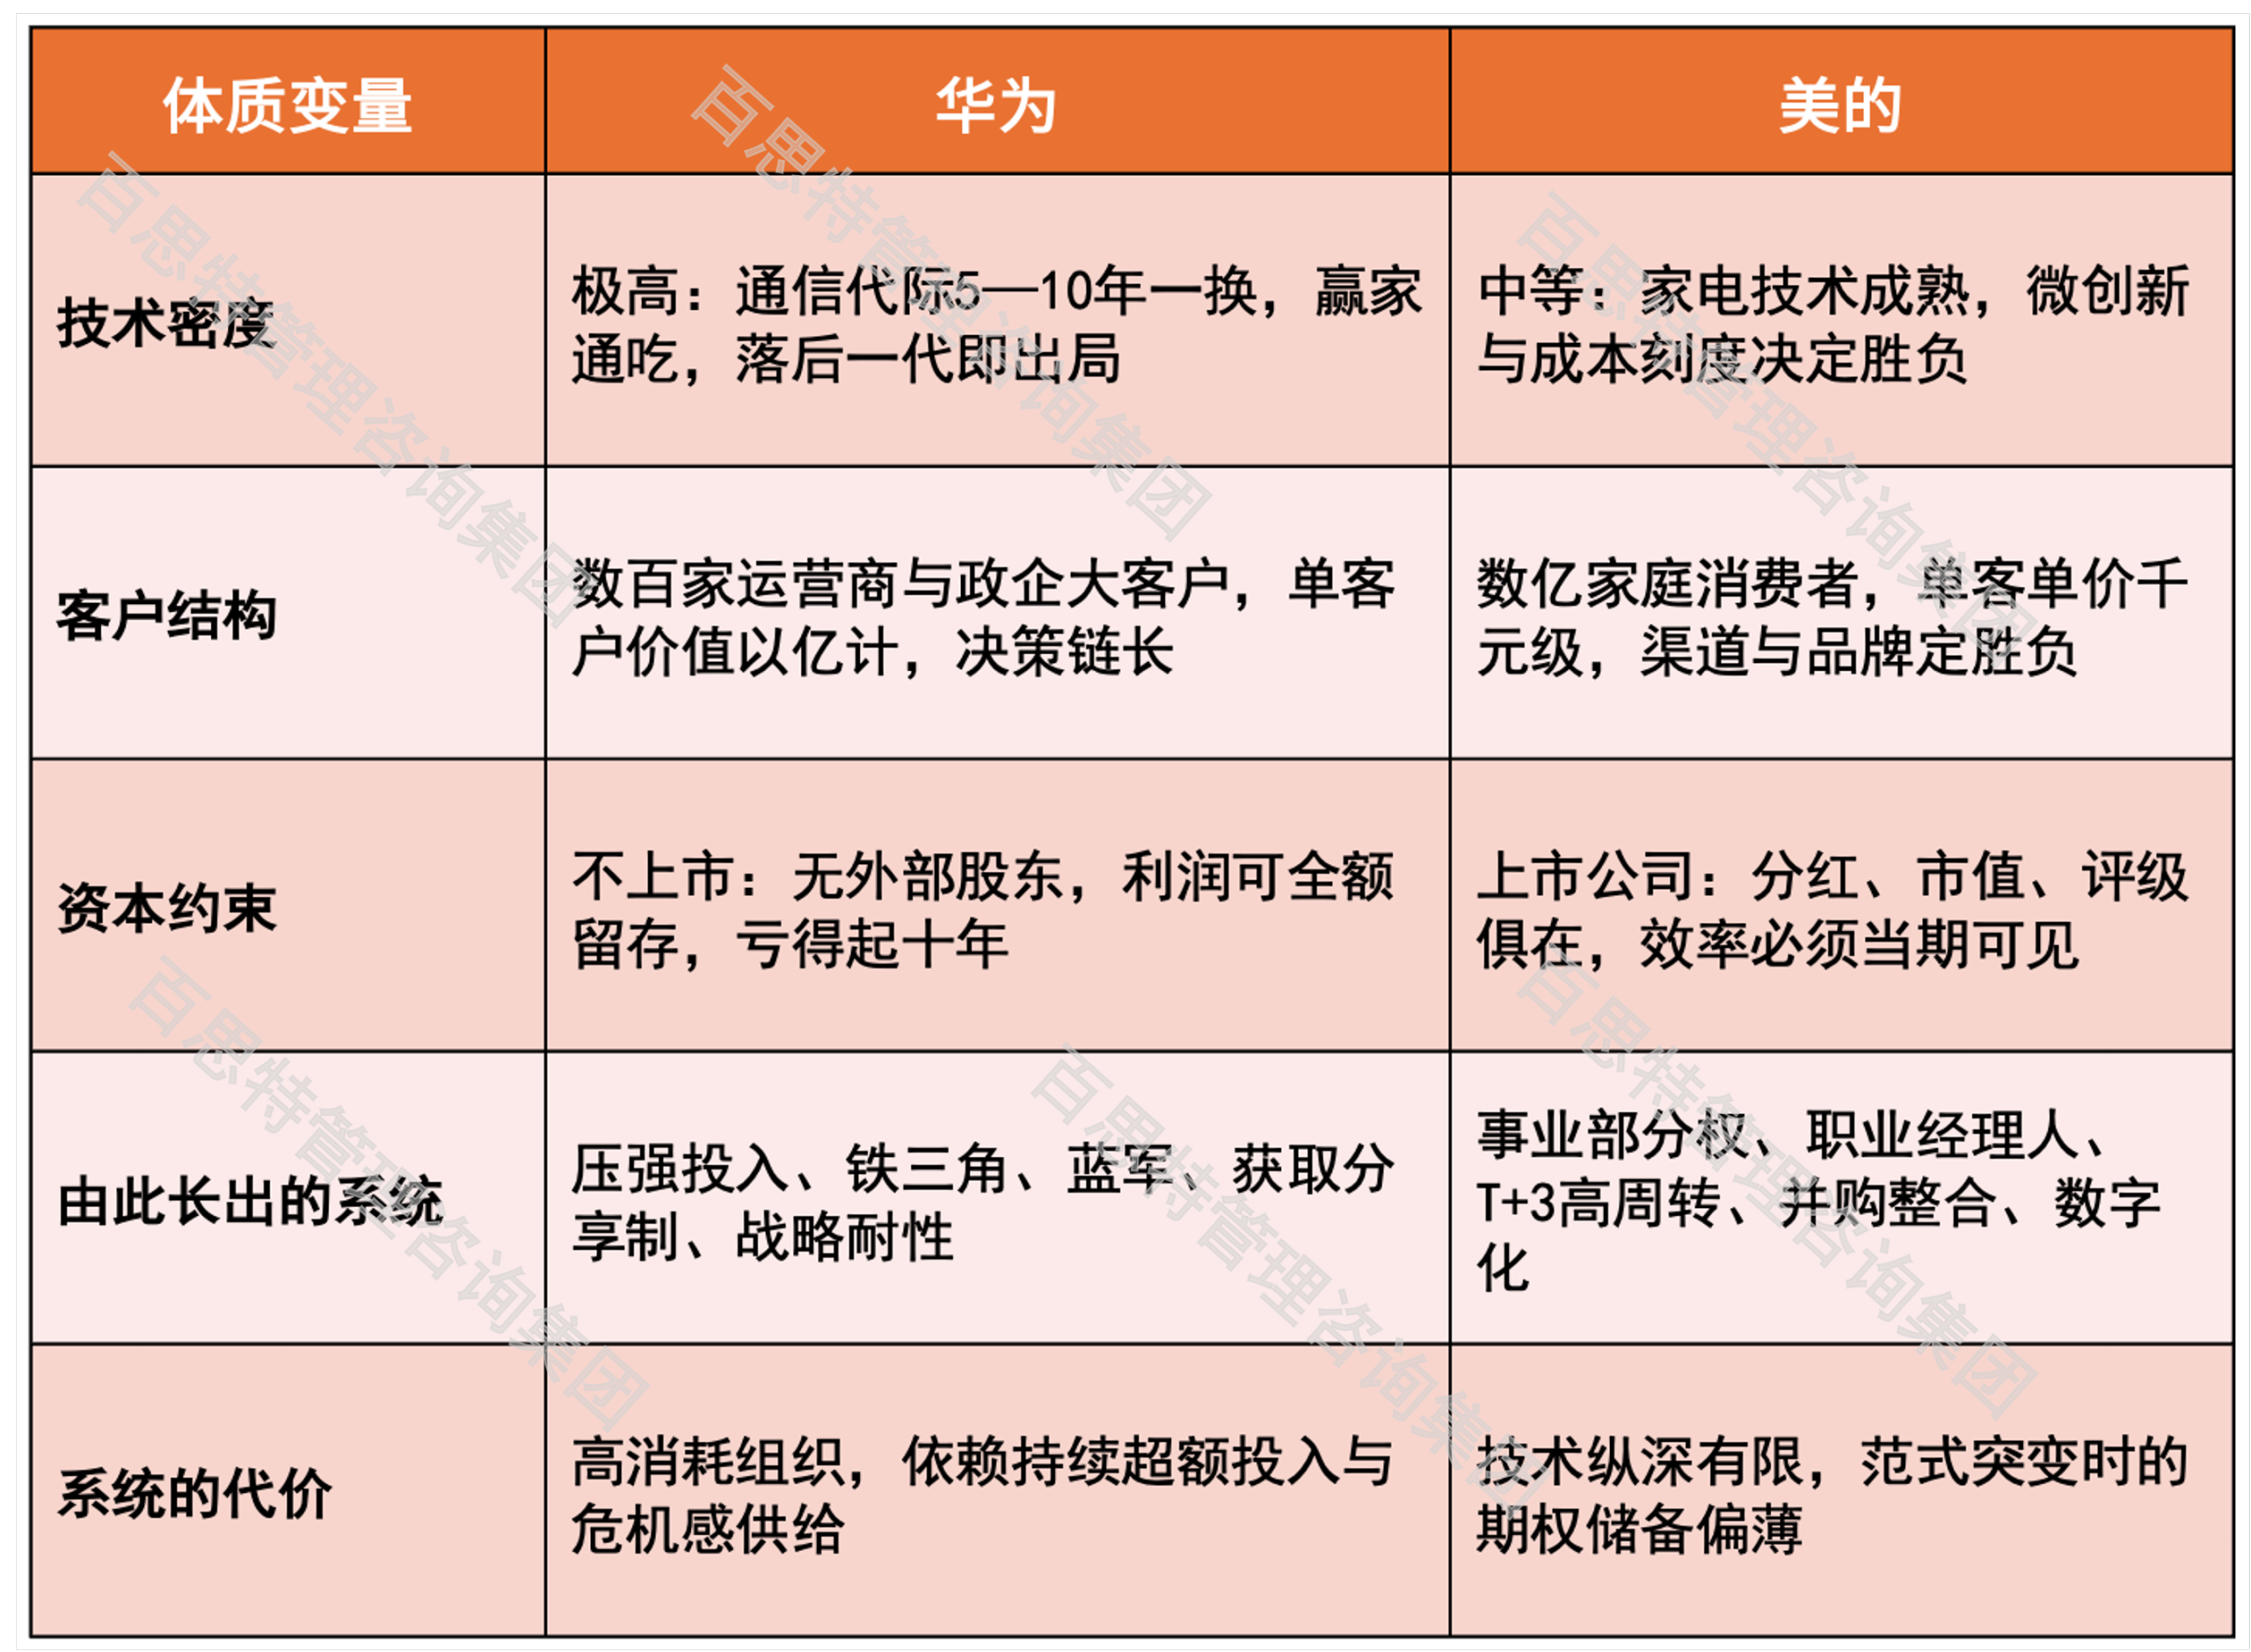
數(shù)據(jù)來源:兩家公司2025年年報(bào)及公開史料;系統(tǒng)概括為筆者歸納。
技術(shù)密度決定創(chuàng)新方式。通信與算力行業(yè)是“贏家通吃”的物理學(xué):標(biāo)準(zhǔn)專利、代際領(lǐng)先、生態(tài)鎖定,第一名拿走絕大部分利潤,在這種行業(yè)里,研發(fā)投入本質(zhì)是期權(quán),壓強(qiáng)是理性的,這就是“范弗里特彈藥量”的經(jīng)濟(jì)學(xué)基礎(chǔ)。家電行業(yè)是“成本與心智”的經(jīng)濟(jì)學(xué):技術(shù)長期成熟,消費(fèi)者為體驗(yàn)的邊際改善付費(fèi),在這種行業(yè)里,把21.8%的收入砸進(jìn)研發(fā)不是勇敢,是自殺,美的3.9%的強(qiáng)度配合全球最大規(guī)模的應(yīng)用型專利池,才是最優(yōu)解。
客戶結(jié)構(gòu)決定組織形態(tài)。面對幾百個(gè)巨型客戶,華為長出鐵三角、長出“讓聽得見炮聲的人呼喚炮火”、長出以年為單位的客戶經(jīng)營耐性;面對幾億個(gè)家庭,美的長出事業(yè)部、長出T+3的極限周轉(zhuǎn)、長出對渠道和價(jià)格帶毫米級的敏感。把鐵三角搬進(jìn)家電公司,或把事業(yè)部賽馬搬進(jìn)大客戶生意,都會立刻水土不服。組織形態(tài)沒有先進(jìn)落后,只有與客戶結(jié)構(gòu)匹配與否。
資本約束決定時(shí)間觀。華為不上市,才養(yǎng)得起十五年不轉(zhuǎn)正的海思、養(yǎng)得起營收暴跌年份22.4%的研發(fā)強(qiáng)度;美的是公眾公司,440億元的股東回報(bào)與季度業(yè)績的確定性,是它必須支付的資本成本,也是它必須練成效率機(jī)器的原因。反過來說也成立:華為的資本結(jié)構(gòu)讓它失去了并購的股票支付手段與資本市場的糾錯(cuò)信號,美的的資本結(jié)構(gòu)讓它買得起庫卡、發(fā)得出H股——約束即稟賦。
三個(gè)變量之外,還有一個(gè)派生變量值得單獨(dú)點(diǎn)出:人才結(jié)構(gòu)。華為21萬人里研發(fā)人員占53.7%,用“天才少年”計(jì)劃以數(shù)百萬年薪搶應(yīng)屆博士,它買的是最貴的腦子,因?yàn)槠跈?quán)型創(chuàng)新的勝負(fù)手在少數(shù)人的突破;美的近2.4萬研發(fā)人員約占員工總數(shù)一成,主力是工程化與制造人才,配的是事業(yè)合伙人與股權(quán)激勵(lì),它買的是最準(zhǔn)的手,因?yàn)閺?fù)利型創(chuàng)新的勝負(fù)手在千萬次執(zhí)行的精度。兩種人才引力場沒有高下:把天才少年放進(jìn)家電成本戰(zhàn),是浪費(fèi);把工程化隊(duì)伍推向代際攻堅(jiān),是為難。人才結(jié)構(gòu)錯(cuò)配是體質(zhì)錯(cuò)配最早的顯性癥狀,你公司最貴的那批人在干什么,往往比戰(zhàn)略文件更誠實(shí)地暴露了你實(shí)際在學(xué)誰。
公道話說透:不要把美的讀成“低配華為”。在美的所處的行業(yè)與資本結(jié)構(gòu)里,它的每一個(gè)選擇幾乎都是最優(yōu)的,它是全球家電業(yè)唯一一家橫跨五大洲制造、年入千億美元級人民幣的中國公司;同樣,也不要把華為讀成“不會賺錢的理想主義者”,680億元凈利潤和穿越制裁的現(xiàn)金流,證明壓強(qiáng)模式在它的行業(yè)里恰恰是最賺錢的打法。真正的問題從來不是兩家誰對,而是你像誰。
四、對標(biāo)決策矩陣:先診體質(zhì),再選師傅
本系列的核心交付是一個(gè)可操作的判斷工具:對標(biāo)決策矩陣。四個(gè)問題,每個(gè)問題兩個(gè)答案,逐一自診。
第一問:你的行業(yè),第一名拿走多少?如果是贏家通吃(技術(shù)代際明確、標(biāo)準(zhǔn)與生態(tài)鎖定、前二名拿走八成利潤),創(chuàng)新體系學(xué)華為:壓強(qiáng)、期權(quán)思維、備胎;如果是充分競爭的大宗市場(前五名共存、利潤隨成本曲線分布),創(chuàng)新體系學(xué)美的:微創(chuàng)新、快迭代、并購補(bǔ)強(qiáng)。
第二問:你的客戶,是幾百個(gè)還是幾百萬個(gè)?大客戶生意,組織學(xué)華為:鐵三角、客戶經(jīng)營、長周期考核;海量客戶生意,組織學(xué)美的:事業(yè)部、渠道效率、短周期賽馬。
第三問:你的資本,等得起幾年?有耐心資本(創(chuàng)始人控制、現(xiàn)金流充沛、無上市壓力),時(shí)間觀可以學(xué)華為:戰(zhàn)略虧損預(yù)算、十年備胎;資本要求當(dāng)期回報(bào)(上市公司、基金控股、高杠桿),時(shí)間觀必須學(xué)美的:效率優(yōu)先,用當(dāng)期利潤購買長期選項(xiàng),而不是反過來。
第四問:你處在0到1,還是1到N?突破期的業(yè)務(wù)學(xué)華為:集中彈藥打殲滅戰(zhàn);復(fù)制期的業(yè)務(wù)學(xué)美的:標(biāo)準(zhǔn)化、數(shù)字化、規(guī)模化攤薄。
四問答完,多數(shù)企業(yè)會發(fā)現(xiàn)自己不是純粹的“華為體質(zhì)”或“美的體質(zhì)”,而是混合體,一個(gè)集團(tuán)里,芯片子公司該按華為的方式養(yǎng),家電子公司該按美的的方式跑。這正是矩陣的真正用法:對標(biāo)的顆粒對象不是公司,是業(yè)務(wù)單元;給每個(gè)業(yè)務(wù)單元分別開方,而不是給整個(gè)集團(tuán)抓一副藥。可操作的動(dòng)作:下一次戰(zhàn)略會,把全部業(yè)務(wù)單元放進(jìn)這四問里打分,凡是“體質(zhì)診斷”與“現(xiàn)行管理方式”錯(cuò)配的單元,列為明年的變革試點(diǎn),先改一個(gè),見效再推。
舉一個(gè)演算示例,看矩陣怎么用。一家年?duì)I收8億元的工業(yè)傳感器公司自診:第一問,行業(yè)前兩名拿走六成利潤、國產(chǎn)替代窗口正開,偏贏家通吃,創(chuàng)新學(xué)華為;第二問,客戶是三百家裝備廠,大客戶結(jié)構(gòu),組織學(xué)華為,上輕量版鐵三角;第三問,創(chuàng)始人控股但已引入兩輪基金、對賭上市,資本等不起十年,時(shí)間觀必須學(xué)美的,期權(quán)投入鎖定在收入的2%以內(nèi);第四問,主力產(chǎn)品在1到N放量期,新一代傳感技術(shù)在0到1,兩個(gè)階段并存,分開管理。診斷結(jié)果是一張混合處方:客戶與創(chuàng)新體系向華為看齊,預(yù)算紀(jì)律與運(yùn)營節(jié)奏向美的看齊,新舊業(yè)務(wù)分灶吃飯。沒有一家真實(shí)的企業(yè)會得到“純?nèi)A為”或“純美的”的答案,矩陣的價(jià)值恰恰是逼你放棄站隊(duì),轉(zhuǎn)向配方。
五、學(xué)錯(cuò)的代價(jià):兩張常見的錯(cuò)題卷
二十年來,中國企業(yè)交過兩種典型的學(xué)費(fèi)。
第一張錯(cuò)題卷叫“形似神不似地學(xué)華為”。只學(xué)狼性加班,不學(xué)獲取分享,員工拼命而不分錢,最后拼來一場人才流失;只學(xué)IPD的表格流程,不學(xué)“先僵化”背后的一把手權(quán)威與投入決心,流程變成官僚,研發(fā)被表格淹死;只學(xué)壓強(qiáng)投入的口號,不學(xué)壓強(qiáng)背后的行業(yè)判斷,在一個(gè)成本敏感的大宗行業(yè)里砸研發(fā),把利潤表砸穿了也砸不出壁壘。華為自己說過“華為沒有成功,只有成長”,抄作業(yè)的人常常連這句話一起略過。
第二張錯(cuò)題卷叫“缺乏前提地學(xué)美的”。沒有成熟的職業(yè)經(jīng)理人市場就貿(mào)然去家族化,放權(quán)變成失控,事業(yè)部變成諸侯;把效率導(dǎo)向用在需要技術(shù)縱深的業(yè)務(wù)上,季季達(dá)標(biāo),年年達(dá)標(biāo),五年后發(fā)現(xiàn)賽道被換掉了——效率優(yōu)化的是“已知曲線”,它天然不負(fù)責(zé)發(fā)現(xiàn)“新曲線”;把并購當(dāng)能力捷徑,學(xué)美的買買買,卻沒有美的那套整合消化的組織功力,買來一堆商譽(yù)減值。本系列《大眾與豐田:燃油車巨頭的“備胎”造得夠快嗎》寫過一句話,放在這里同樣成立:買備胎不丟人,買完不消化才丟人。
還有第三張錯(cuò)題卷,殺傷力更大:搖擺卷。今年董事長參訪坂田回來,全員學(xué)華為、上IPD、加研發(fā);明年利潤承壓,參訪北滘回來,全員學(xué)美的、砍費(fèi)用、抓周轉(zhuǎn)。兩套邏輯輪番上陣,組織在“壓強(qiáng)”與“效率”之間反復(fù)變道,流程建了拆、拆了建,最后兩種能力都沒長出來,只長出了一身對變革的抗藥性。搖擺的病根在一把手把對標(biāo)當(dāng)成了情緒出口而不是戰(zhàn)略決策。治療方案只有一條紀(jì)律:參照系一經(jīng)選定,三年不換。三年是任何管理體系長進(jìn)肌肉的最短周期,三年之內(nèi)的所有動(dòng)搖,只允許在年度戰(zhàn)略會上用數(shù)據(jù)提出,不允許在參訪大巴上用感想拍板。
兩張錯(cuò)題卷加一張搖擺卷,共同病根都是把“動(dòng)作”當(dāng)成了“體系”。動(dòng)作是表象:加班、流程、并購、分權(quán)都是動(dòng)作;體系是動(dòng)作背后的體質(zhì)匹配,同一個(gè)動(dòng)作,裝在不同體質(zhì)上,效果相反。本系列的方法論里這叫“流程與變革操作系統(tǒng)”:同一套流程,裝在不同的操作系統(tǒng)上,跑出相反的結(jié)果。
值得欣慰的是,混搭的成功樣本已經(jīng)在中國出現(xiàn)。本系列《寧德時(shí)代:領(lǐng)先者如何給自己造備胎》解剖過的寧德時(shí)代,就是一具“雙體質(zhì)”活體:它的極限制造把缺陷率從百萬分之一壓到十億分之一、產(chǎn)線節(jié)拍以秒計(jì)——這是美的式效率機(jī)器的極致版;它的鈉電池、換電、固態(tài)多線備胎與“假設(shè)自己明天會死”的紀(jì)律——這是華為式期權(quán)思維的教科書。一家公司同時(shí)裝兩套系統(tǒng)并不容易,寧德時(shí)代的解法暗合本篇的矩陣:在制造與交付環(huán)節(jié)用效率邏輯,在技術(shù)與戰(zhàn)略環(huán)節(jié)用期權(quán)邏輯,兩套邏輯用不同的預(yù)算科目、不同的考核尺子隔離運(yùn)行。這提示了矩陣的進(jìn)階用法:體質(zhì)診斷不僅用于“選師傅”,更用于在同一家公司內(nèi)部給不同環(huán)節(jié)“分科室”。
六、結(jié)語:給中國企業(yè)管理者的三句話
第一句:先診體質(zhì),再拜師傅。把你的每個(gè)業(yè)務(wù)單元放進(jìn)四問矩陣:技術(shù)密度、客戶結(jié)構(gòu)、資本約束、發(fā)展階段,診斷結(jié)果決定學(xué)誰,而不是崇拜決定學(xué)誰。
第二句:學(xué)機(jī)制,不學(xué)動(dòng)作。華為最該學(xué)的不是加班而是分錢和自我批判,美的最該學(xué)的不是并購而是分權(quán)手冊和整合消化,機(jī)制可遷移,動(dòng)作不可遷移。
第三句:兩家真正的公共答案只有一個(gè)——都當(dāng)過謙卑的學(xué)生。1997年的何享健和1998年的任正非,都在最好的年景里承認(rèn)自己不會管理,都花了真金白銀和十年耐心去學(xué)。變革操作系統(tǒng)——危機(jī)感、投入意志、自我批判,這才是兩座標(biāo)桿唯一的公約數(shù),也是所有學(xué)習(xí)的前提。
下一篇,我們進(jìn)入第一個(gè)專題維度:研發(fā)投入21.8%對3.9%,壓強(qiáng)創(chuàng)新與效率創(chuàng)新的適用邊界到底在哪里。你會看到,兩家在“創(chuàng)新”這件事上的分歧,比財(cái)報(bào)數(shù)字顯示的還要深刻得多。此后五篇依次進(jìn)入治理與接班、管理體系、全球化、數(shù)字化與流程、市場與客戶結(jié)構(gòu),終章交出完整的對標(biāo)決策矩陣。七篇讀完,“華為還是美的”將不再是一個(gè)立場問題,而是一道你可以自己演算的診斷題。
數(shù)據(jù)來源說明:華為數(shù)據(jù)來自華為2025年年度報(bào)告(2026年3月31日發(fā)布,畢馬威審計(jì)):營收8,809億元、凈利潤680億元、研發(fā)1,923億元(21.8%)、員工約21萬人(研發(fā)人員11.4萬)、分業(yè)務(wù)收入等;美的數(shù)據(jù)來自美的集團(tuán)2025年年度報(bào)告及業(yè)績公告(2026年3月30日發(fā)布):營業(yè)總收入4,585億元、歸母凈利潤439.5億元、研發(fā)投入178億元、海外收入1,959億元、分板塊收入、分紅回購合計(jì)440億元、未來三年600億元研發(fā)計(jì)劃等;歷史事件(1968年創(chuàng)業(yè)、1997年事業(yè)部制、2001年MBO、2012年交接班、2016—2017年并購、2024年H股上市;華為1987年創(chuàng)立、1998年《基本法》與IBM合作、2019年實(shí)體清單等)為公開史料及兩家公司官方口徑。人均產(chǎn)出、凈利潤率等衍生比率為按上述官方數(shù)字計(jì)算。本文不構(gòu)成投資建議。