——系列第二篇·創新之問:21.8%與3.9%背后,兩種都成立的創新經濟學
導讀:2025年,華為研發投入1923億元,大約等于美的過去十年研發投入的總和;可在各自的戰場上,兩家都是贏家。華為握著16.5萬件專利和5G時代的標準話語權,美的握著家電行業全球領先的專利池、全球最大的空調壓縮機業務和四成以上的海外收入。壓強創新與效率創新,不是先進與落后的關系,而是兩種行業物理學下的兩個最優解。本篇拆解兩套創新經濟學的成立條件,并給出你自己的研發預算該怎么切的具體公式。
一、兩本研發賬:一本買期權,一本攢復利
先把兩本賬攤開。
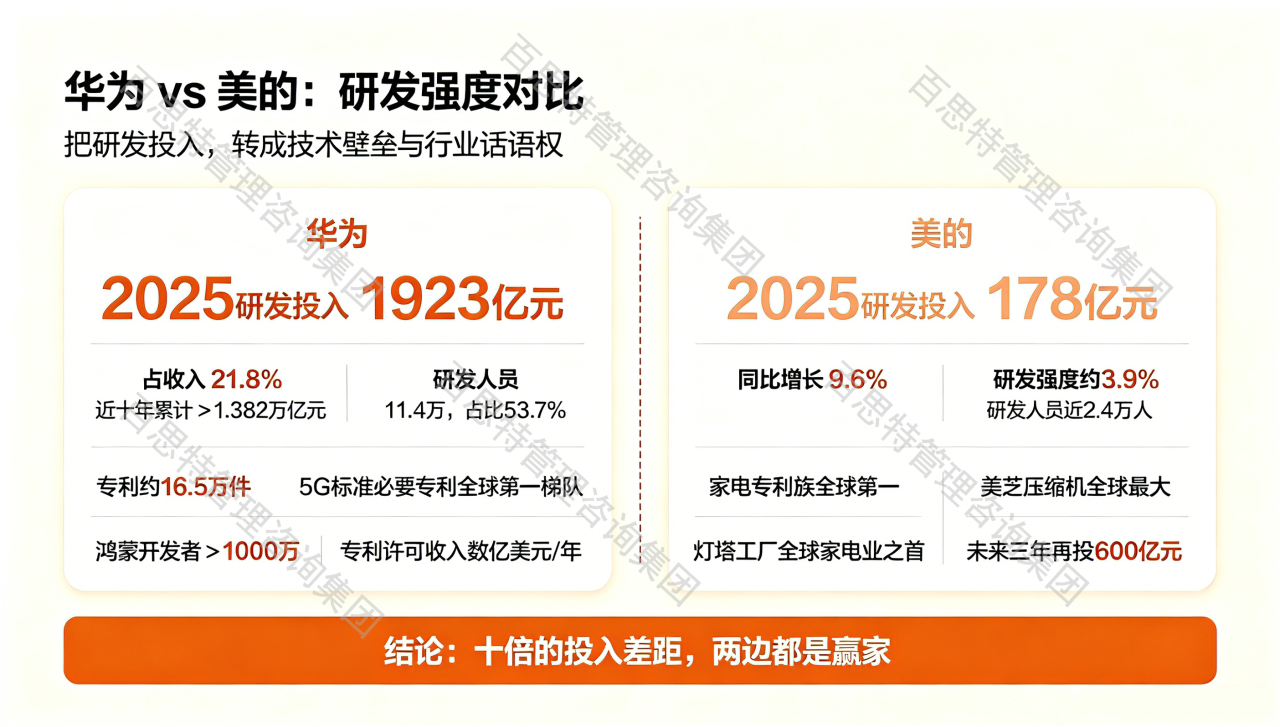
華為的賬:2025年研發投入1923億元,占收入21.8%;近十年累計超過1.382萬億元;21萬員工里研發人員11.4萬,占53.7%,每兩個華為人里就有一個多在做研發。這個強度不是景氣年份的慷慨:2021年營收暴跌28.6%的谷底,研發反而加碼到1427億元、占比22.4%,創下歷史最高強度。產出端,截至2025年底有效授權專利約16.5萬件,5G標準必要專利份額多年居全球第一梯隊,鴻蒙開發者超過1000萬,昇騰生態伙伴數以千計。產出的另一個截面在專利局:華為的PCT國際專利申請量連續多年位居全球企業第一,5G標準必要專利份額居全球最大之列,專利從成本項變成了收入項,其年度專利許可收入以數億美元計,全球主流手機廠商都在向它付費;這是期權型研發獨有的變現方式:把技術寫進標準,向整個行業收租。
美的的賬:2025年研發投入178億元,增長9.6%,研發強度約3.9%,研發人員近2.4萬人,其中博士903人,十年累計投入以千億元計。產出端,公司口徑的家電領域專利族數量居全球第一;與東芝合資起家的美芝壓縮機做成了全球最大的家用空調壓縮機業務;入選世界經濟論壇“燈塔工廠”的數量居全球家電業之首。2026年,美的進一步宣布未來三年再投600億元,聚焦新能源、具身智能、醫療健康與人工智能。
十倍的投入差距,兩邊都是贏家,要解釋這個悖論,得回到兩個行業的物理學。
通信與算力行業是贏家通吃的行業:技術五到十年一個代際,標準與生態一旦鎖定,第一名拿走絕大部分利潤,第三名往往連生存權都沒有。在這種行業里,研發投入的本質是購買期權,你不知道哪一注會中,但你知道不下注必死,且中注的賠率是幾十倍。所以華為的21.8%不是慷慨,是理性;“范弗里特彈藥量”不是豪情,是這個行業的期權定價公式。
家電行業是成本與心智的行業:核心技術長期成熟,勝負取決于成本曲線的位置和消費者體驗的毫米級改善。在這種行業里,研發投入的本質是積攢復利——每一個微創新、每一次迭代、每一分錢成本刻度,單獨看都微不足道,乘上億級銷量和幾十年時間就是護城河。所以美的的3.9%同樣不是吝嗇,是紀律;把21.8%的強度搬進家電業,利潤表會先于技術壁壘死掉。
一本買期權,一本攢復利——這是全系列最重要的一組概念,后面每一篇都會用到。
二、雙史讀法:一個死磕代際,一個死磕毫米
兩套創新經濟學不是理論推演,是兩家公司各自三十多年用真金白銀寫出來的。
華為的創新史是一部“死磕代際”史。1993年C&C08萬門交換機賭贏第一個代際;2003年前后,在思科訴訟與IT泡沫的雙重陰影里豪賭3G,賭贏第二個;2004年成立海思,一顆十五年不上市的備胎芯片,2019年實體清單落地后一夜轉正,賭贏第三個;2011年前后成立“2012實驗室”,把基礎研究制度化:數學、材料、散熱、光計算,投的全是十年后的問題;2019年之后,鴻蒙與昇騰在斷供的絕境里被壓強喂大,到2025年已長成設備超5000萬臺的操作系統和自成體系的算力生態。注意華為創新史的一個隱蔽特征:它的每一次壓強都伴隨著一次瀕死體驗——3G是在冬天里賭的,海思是在猜忌里養的,鴻蒙是在斷供里逼出來的。壓強模式的燃料從來不只是錢,還有危機感——這就是為什么《華為的冬天》寫在增長最好的2001年。
美的的創新史是一部“死磕毫米”史。1995年與東芝合資成立美芝,用市場換技術,把壓縮機這個家電“心臟”從學徒做到全球最大。這是中國制造“引進消化吸收”路線走得最完整的樣本之一。美芝的故事值得多講兩句,因為它是理解美的創新哲學的鑰匙:合資之初,技術圖紙、工藝標準、品質體系全部來自東芝,美的出的是廠房、工人和不知疲倦的學習;十年消化,二十年反超,如今美芝的產量、成本與能效反過來定義行業標準,連昔日的老師也要采購它的產品。這條路線與華為拜師IBM在方法上同構(先僵化地學,再徹底地化),只是標的不同:華為買的是管理知識,美的買的是產品技術。中國企業三十年的學藝史,基本沒有跳出這兩條路線,而兩家的共同經驗是同一句話:學費要給足,消化要給狠,出師的標志是超過老師。
再看兩家研發組織的分層設計,這是比投入數字更值得抄的部分。美的的四級研發體系分賬清晰:事業部研發管當年要賣的產品,各研究院管三年內的平臺技術,中央研究院管五年后的前沿儲備,軟件與AI能力橫向拉通,四級各有各的錢、各有各的考核,當期與未來互不侵占。華為的分層同構而更重:產品線研發管交付,2012實驗室管五到十年的基礎技術,戰略研究院管更遠的學術地平線,外加海思這樣的“戰略縱深部隊”。兩家不約而同地把研發切成“當期、平臺、前沿”三層分治,這不是巧合,而是所有大規模研發組織的共同解:不分層,前沿必然被當期吃掉,區別只在三層的配比,華為頭重,美的腳重,各隨體質。學習者最常犯的錯,是抄了投入總額,沒抄分層結構,錢進了一個大鍋,最后全被本季度的緊急需求舀走。2014年成立中央研究院,搭起從事業部開發到集團前沿研究的四級研發體系,把“跟隨式創新”升級為“有儲備的快速跟進”。2016年起,創新開始“買”:537億日元拿下東芝家電80.1%股權,把四十年的東芝品牌授權與白電技術池收入囊中;約292億元要約收購德國庫卡,直接買下機器人四大家族之一的門票;以色列Servotronix補上運動控制,意大利Clivet補上中央空調。同一時期,它把供應鏈本身當成創新對象:2016年從洗衣機事業部試點T+3變革,把“以產定銷”改成“以銷定產”,訂單、備料、生產、發運四個環節各壓到三天,庫存、渠道壓貨、資金周轉的整套舊模式被砸掉重來。燈塔工廠群則把這些毫米級改善固化成可復制的數字化產線。
兩條創新史放在一起,分野清晰見骨:華為的創新對象是技術代際,賭的是“下一個時代屬于誰”;美的的創新對象是效率刻度與體驗毫米,賺的是“這個時代誰做得更好”。前者的關鍵動作是集中彈藥打殲滅戰,后者的關鍵動作是萬點改善積小勝為大勝。
壓強創新在2026年還演化出了一個值得單獨記錄的新形態:以系統補單點。先進制程被卡死之后,華為沒有停在“造不出最強芯片”的悲情里,而是換了一個維度作戰——CloudMatrix 384超節點用384顆昇騰NPU加192顆鯤鵬CPU組成一臺系統級算力機器,用架構、互聯與工程能力去對沖單芯片的代差。這一手對所有被“卡脖子”困擾的中國企業都有方法論價值:當單點技術暫時不可得,約束本身會逼出架構級創新,限制越死,系統集成的溢價越高。效率型企業讀這一段也不該走神:以系統補單點的本事,恰恰建立在流程化研發與極限工程能力之上,而這兩樣,正是效率企業的看家本領。換句話說,被逼到墻角時,美的式的工程功底同樣可以托起華為式的戰略反擊。
三、對照實驗:兩套創新機器的五個機制分野
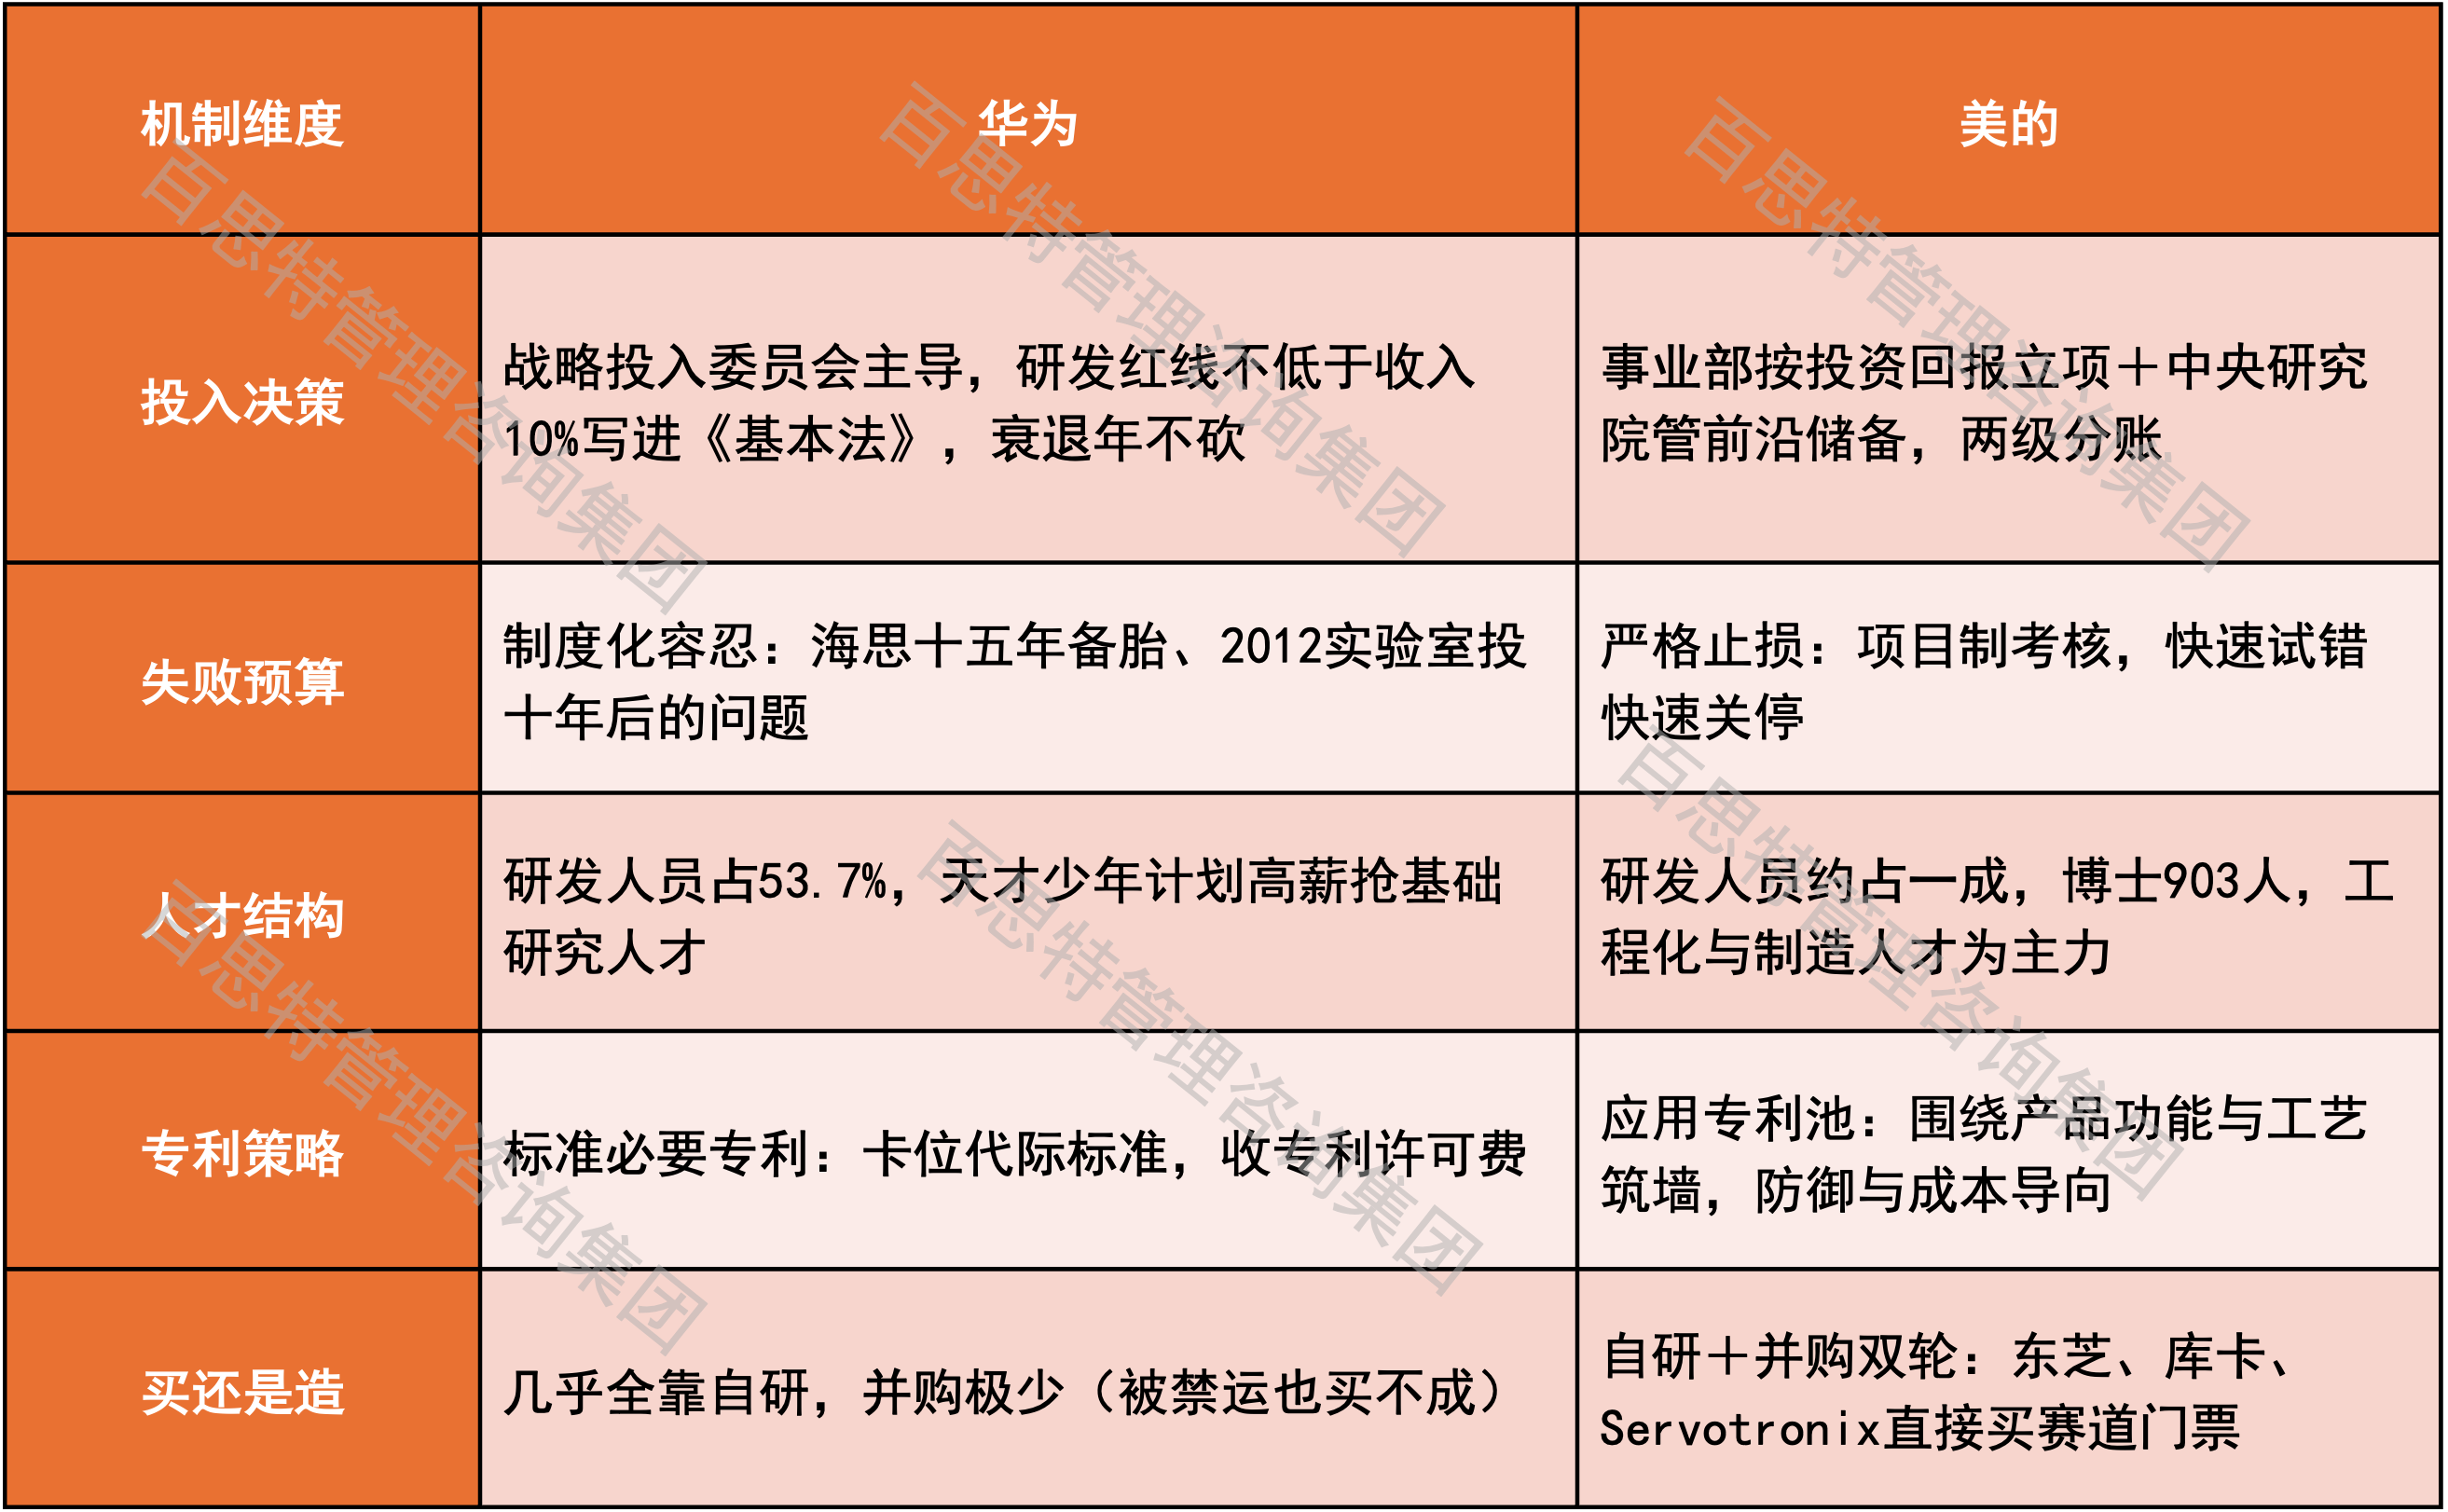
數據來源:兩家公司年報、《華為基本法》及公開資料;機制概括為筆者歸納。
表格里的專利策略一行,還值得放大細看,因為它最直觀地暴露了兩種創新的層級差異。美的的專利族數量全球家電第一,但絕大多數是應用與外觀改進型專利,它們是防御工事,保的是“別人不能抄我”;華為的16.5萬件專利里鑲著大量標準必要專利,它們是收費站,保的是“別人繞不開我”。防御工事按件計價,收費站按行業計價:這就是為什么專利數量的比較毫無意義,專利在價值鏈上的位置才是全部。給企業的自查題:你的專利清單里,有幾件是競爭對手“繞不開”而不僅是“不能抄”的?答案基本等于你的創新層級。
公道話要說兩面。華為不是沒交過學費:它的消費者業務在2003年至2010年做了多年運營商白牌機,利潤微薄、品牌無聲,直到2011年之后砍掉貼牌、轉向精品,才學會消費品行業的打法。那一課的老師,恰恰是蘋果、三星這些“體驗毫米”型公司;換句話說,華為終端的崛起,是壓強公司補修效率與體驗學分的結果。美的這一側,最被低估的能力是“消化”:并購買創新,中國企業干砸的案例遠多于干成的,而美的接手的庫卡在2023年創下約40億歐元的營收新高,東芝家電扭虧為盈。美的是中國企業里消化力最強的買家,這本身就是一種稀缺的創新能力。還要說透一層,華為的期權型研發有兩個別人拿不走的前提:贏家通吃的行業屬性,加上不上市的資本結構;抽掉任何一個,21.8%都不成立。羨慕之前,先檢查自己有沒有這兩個前提。
華為終端那堂課的細節值得展開,因為它演示了壓強公司補課效率的全過程。2011年,余承東接手時砍掉絕大部分運營商白牌機,等于親手砍掉當年九成出貨量,內部反對聲浪之大,據公開報道一度需要任正非親自表態力挺;2012年的P1叫好不叫座,直到2014年Mate 7以一款“意外的爆品”翻身,華為才真正摸到消費品的門。從決定轉型到站穩高端,整整用了七八年,一家把2G追到5G只用十幾年的公司,學“怎么討消費者喜歡”花的時間并不更短。這說明兩種創新能力之間沒有捷徑可以互換,只有學費面前人人平等。反過來的鏡像同樣成立:效率型公司補壓強課,時間也不會更短,這正是評估美的600億元宣言時應有的耐心刻度。
還有一個反例值得釘在兩套模式之間:諾基亞。巔峰期的諾基亞研發強度長期超過10%,絕對額冠絕行業,結果死于智能手機的范式轉移,它證明了研發強度本身不是保險單,投向錯了范式,強度越大沉沒越深。創新的第一決策從來不是“投多少”,而是“投向哪個假設”;強度只是假設的放大器。
四、反向課程:你的研發預算該怎么切
第一課:先給你的行業做“期權定價”。問一個問題:你所在行業的第一名,拿走行業利潤的幾成?拿走八成以上(操作系統、云、動力電池、創新藥),壓強是理性的,不壓強才是賭博;前五名分散共存(多數消費品、多數零部件、多數服務業),復利是理性的,壓強是燒錢。可操作的動作:戰略會上用近三年行業利潤分布畫一張集中度曲線,曲線形狀直接決定研發預算的形狀。
第二課:效率創新不是“低配創新”,它有自己的復利公式——微創新數量×迭代速度×成本刻度。美的的啟示是把創新從實驗室擴展到全價值鏈:T+3是供應鏈創新,燈塔工廠是制造創新,DTC渠道改革是觸點創新,每一項都不驚天動地,疊加起來就是9.6%的凈利率和43%的海外占比。可操作的動作:給每個部門設“毫米指標”,本季度你把哪個環節改善了百分之一?年底把所有百分之一乘起來看總賬。
第三課:買創新之前,先建消化系統。美的公式的三要素:保留團隊(庫卡管理層與工廠留在德國,承諾期內不動)、給足市場(用中國市場的訂單喂大買來的能力)、接入體系(財務、供應鏈、數字化并軌,但技術路線尊重專業)。可操作的動作:任何技術并購立項時,同步提交“消化計劃書”,團隊保留方案、市場輸血方案、三年能力內化里程碑;沒有消化計劃書的并購,一律不批。
第四課:用“10—30—60”結構給研發預算分層。無論你是哪種體質,預算都該切三刀:約六成投當期產品迭代(美的式復利),約三成投平臺與共性技術(兩家都有的中間層),約一成投五年后才可能有答案的期權(華為式壓強的最小劑量),這10%就是你的“海思配額”,虧得起、鎖得住、不許挪用。華為把10%寫進《基本法》的真正啟示不是數字本身,而是“寫進制度、衰退年不砍”這八個字。可操作的動作:把期權配額單列預算科目,考核只看里程碑不看回報,年度復盤時一把手親自聽匯報。
四門課收攏成一張“創新體質自檢表”,三個問題貼在研發例會的墻上:第一問,我們最近三個重大立項,依據的是行業集中度判斷還是競對動作?(跟風立項是效率或壓強都救不了的病)第二問,我們的研發預算里,三年內不可能盈利的部分占幾成、由誰守護?(低于一成,你沒有期權;沒有專人守護,期權會被當期業績偷走)第三問,過去一年我們殺掉了幾個項目?(一個都沒殺的組合,不是眼光好,是沒人敢做決定,健康的創新組合,每年都該有體面的葬禮。)
把公式落到錢上,以一家年營收10億元的制造企業為例演算一遍。按行業中位數取研發強度3%,年研發預算3000萬元:六成即1800萬元投當期迭代,兩三個產品線的年度改款與降本項目;三成即900萬元投平臺,一套共用的核心部件或軟件底座,兩年磨一劍;一成即300萬元是期權,夠養一個兩三人的前沿小組,加一個高校聯合實驗室,加每年幾次技術偵察(展會、論文、競對拆解)。300萬元買不來突破,但買得來“不被突襲”:當范式的雷聲響起時,你的公司里至少有人聽得懂雷聲。這就是海思配額對中型企業的真實含義——它保的不是領先,是知情權。
五、暗礁:兩套創新機器各自的命門
壓強機器的命門是燃料。1923億元一年的投入,靠的是ICT基礎設施的現金牛與終端復蘇的輸血,若算力景氣逆轉或消費長期疲軟,壓強強度就要直面現金流的物理約束;同時,壓強模式高度依賴危機感供給,本系列《三星的警訊》剛剛解剖過一家把危機文化弄丟了的壓強型公司,殷鑒不遠。華為的創新機器沒有失敗過,但它也從未在“沒有敵人”的環境里運轉過,和平年代的壓強怎么維持,是它未來十年真正的考題。
效率機器的命門是范式。復利模式優化的是已知曲線,它天然不負責發現新曲線,家電行業若迎來自己的“電動化時刻”(比如具身智能重構家庭場景、AI入口取代白電成為家庭中樞),毫米級的領先在代際斷裂面前一文不值。美的顯然看到了這一點:三年600億元投向具身智能與新能源,是這家效率公司歷史上第一次成規模的“期權型”投入宣言,一臺復利機器主動給自己裝壓強模塊,成色如何,未來三年是觀察窗口。觀察什么?三個具體的點:其一,600億是否獨立建制,若這筆錢散進各事業部的年度預算,它會被當期ROI的重力吸走,宣言就成了攤派;其二,考核是否切換,期權型項目若還用投資回收期考核,等于用秒表考核馬拉松;其三,是否長出外部生態,壓強創新吃人才密度與學術連接,美的能否在具身智能領域建起自己的“2012實驗室”式建制并吸引頂級研究者,比投多少錢更能預示成敗。同樣的顯微鏡也要對準華為:它的壓強機器如今高度綁定AI算力景氣,昇騰生態、智能汽車、終端復蘇三條新曲線都踩在同一輪技術周期上,2026年全球AI資本開支一旦降溫,1923億元的年度彈藥能否持續供給,是它自己的觀察點。兩臺機器都在被時代重新測試,這正是此刻寫這個系列的意義。它的人形機器人已進入自家工廠實訓,這個細節值得記住:效率公司做期權投入的聰明處,是讓期權先在自己的場景里掙飯吃——這與本系列《寧德時代:領先者如何給自己造備胎》里“備胎要吃自己的狗糧”是同一條法則。
兩臺機器隔著十倍的研發投入互相眺望,其實在互相補課:華為在終端上學美的們的體驗與效率,美的在機器人上學華為們的壓強與耐性。創新的終局或許不是二選一,而是知道什么時候該用哪一臺。
六、結語:給中國企業管理者的三句話
第一句:研發強度沒有美德,只有匹配。21.8%和3.9%都是對的,因為都長在自己的行業物理學上,抄數字之前,先抄人家對行業的判斷。
第二句:給預算分層,給期權設限。“60—30—10”三刀切下去,復利的歸復利,期權的歸期權;那10%的“海思配額”,寫進制度,鎖死,衰退年不砍。
第三句:買創新,先建消化系統。保團隊、給市場、接體系,三件套齊了再簽支票,消化能力才是并購型創新的真正壁壘。
下一篇進入治理與接班:一邊是不上市的全員持股加輪值董事長,一邊是中國民企史上最干凈的職業經理人交接班。何享健和任正非,用兩種截然相反的方式回答了同一個問題:怎么讓公司不需要自己。
數據來源說明:華為數據來自華為2025年年度報告及歷年年報(研發1,923億元/21.8%、近十年累計1.382萬億元、2021年22.4%、專利16.5萬件、研發人員11.4萬等),《華為基本法》及公開史料(海思2004年成立、2012實驗室、3G投入等);美的數據來自美的集團2025年年度報告(研發178億元、研發人員近2.4萬、博士903人、三年600億元計劃)及公開資料(美芝1995年合資、中央研究院2014年、東芝家電537億日元/80.1%股權、庫卡要約收購約292億元、T+3變革2016年起、庫卡2023年營收約40億歐元創新高、燈塔工廠數量為公司口徑);“家電專利族全球第一”為美的公司口徑。本文不構成投資建議。