——系列第三篇·治理之問:徹底的職業經理人,還是徹底的機制化,中國民企傳承的兩個極端解
導讀
2012年8月25日,70歲的何享健把年收入千億的美的交給45歲的職業經理人方洪波,獨子何劍鋒不進管理層。十四年后,美的營收4585億元,市值翻了數倍。另一邊,任正非用輪值制度把“接班”拆成了一套機器:三位輪值董事長半年一換,年過八旬的創始人只保留否決權,公開宣布家人永不接班。中國民企最難的一道題,兩家給出了方向相反的滿分答案。本篇拆解兩套答案的機關,以及為什么大多數企業兩份都抄不了,又該怎么抄。
一、兩個現場:北滘的交接儀式與深圳的輪值鐘擺
先看兩個相隔一年的現場。
2012年8月25日,廣東順德北滘。美的集團宣布:創始人何享健卸任集團董事長,45歲的方洪波接任董事長兼總裁。這不是一次象征性的退居二線,何享健此后不再擔任任何經營職務,只通過控股公司行使大股東權利;他的獨子何劍鋒自始至終不在美的管理層,早早獨立門戶經營自己的投資與環保產業。一家中國鄉鎮企業出身、彼時年收入已過千億的家電巨頭,把經營權完整地交給了一個沒有股權血緣的職業經理人團隊。中國民企史上,這是最干凈的一次交接班。
這道題對中國企業的難度,需要先交代背景。第一代民營企業家的權威是打出來的,產權模糊年代的政商平衡、野蠻生長期的生死決斷,都沉淀成一種無法移交的個人資本;而他們的下一代成長于完全不同的制度與財富環境,接班意愿與接班能力雙雙成疑,“不愿接、接不動、不敢交”是普遍現實。更麻煩的是時間表不由人:這一代創業者集中在上世紀八九十年代起步,交接窗口在這個十年集中到來,中國商業史上從未有過如此大規模的權杖移交。正因如此,美的與華為這兩份答卷才格外珍貴,它們分別演示了“交給外人”與“交給機制”兩條路的完整工程圖,而不只是一個感人的交接儀式。
再往前一年,2011年,深圳坂田。華為正式啟動輪值CEO制度:三位高管每人執掌半年,循環往復;2018年升級為輪值董事長制度延續至今。任正非在那篇著名的《一江春水向東流》里解釋了這套設計的用意,把公司的命運從個人手里解放出來,交給一個集體的、制度化的大腦。他本人持股不足1%,公司股份的99%以上由工會代表約十幾萬持股員工持有;他保留的,是對少數重大事項的否決權,以及一個公開的承諾。據他本人多次在采訪中確認:我的家人永遠不會接班。
兩個現場,一個把公司交給了“最合適的外人”,一個把公司交給了“不依賴任何人的機制”。十四五年過去,兩份答卷都拿了高分:方洪波治下的美的,營收從千億量級增長到4585億元,完成了東芝、庫卡兩場跨國并購、H股上市和ToB轉型;輪值制度下的華為,穿越了實體清單、斷供與28.6%的營收暴跌,2025年重回8809億元。接班這道讓絕大多數中國民企折戟的題,兩家都答滿分,但用的是兩套完全不同的解法,而且,互相抄不了。
把兩份答卷的分數再具體一些。方洪波接棒的2012年,美的集團營收約1027億元,剛剛經歷那場刮骨療毒式的主動收縮;到2025年,4585億元,十四年翻了三倍半,歸母凈利潤從幾十億量級增長到439.5億元,接棒時的家電公司如今五分之一的收入來自機器人、樓宇與工業技術。華為這邊,輪值制度正式運行的2011年,營收約2039億元;2025年8809億元,翻了三倍以上。而這十五年里它經歷了實體清單、芯片斷供、CFO被扣押、營收單年暴跌28.6%這樣足以摧毀大多數公司的連環沖擊。兩套治理機器不僅都產出了增長,更重要的是都通過了極限壓力測試:美的的測試是“創始人徹底退出后企業還能不能進化”,華為的測試是“滅頂之災面前集體決策會不會癱瘓”。答案都寫在年報里了。
二、雙史讀法:去家族化三部曲,與去個人化三部曲
美的的解法,是一部歷時十五年的“去家族化三部曲”。
第一部,1997年的分權。事業部制改革把經營權從創始人手里切給了各產品線的職業經理人,配套的《分權規范手冊》用“集權有道、分權有序、授權有章、用權有度”十六個字,把放權從個人恩典變成了制度條文,中國民企的放權大多敗在“放了又收”,美的把收放的邊界白紙黑字寫死。第二部,2001年的產權革命。美的完成管理層收購,成為中國資本市場最早的MBO案例之一,產權徹底明晰。這一步的深意在于:只有當經理人可以通過持股分享企業成長,職業經理人制度才從道德期許變成利益結構。第三部,2012年的最終交棒,以及交棒之外更重要的一件事:兒子不接班成為制度性事實而非權宜之計。何享健有句流傳很廣的話:“寧可走慢一兩步,不能走錯半步”,這場準備了十五年的交接,正是這句話的最大注腳。
放權的日常質感,比制度文本更能說明何享健的獨特。據流傳甚廣的公開報道,1997年之后他把自己的角色收縮到三件事:定戰略、批預算、管高管任免,其余一概不問;經理人簽字能辦的事,他從不簽第二個名字。《分權規范手冊》從首版起歷經多次修訂,權限隨企業規模動態調整,但“放出去的權不收回”這條鐵律沒有動過,中國民企的分權大多死于“一收了之”的那一次,美的的分權活在“從不收回”的三十年里。也正因為此,美的成了中國職業經理人的黃埔軍校:家電業乃至制造業的眾多高管履歷里,都有一段北滘歲月。
華為的機制化同樣有一段前史容易被忽略:早在2004年,華為就設立了EMT(經營管理團隊),八位高管輪流擔任主席、每人半年。輪值不是2011年的突發奇想,而是從EMT輪值主席到輪值CEO再到輪值董事長,一場演練了二十年的接力。制度的可靠性從來不是設計出來的,是演練出來的。這二十年里每一次平穩的權杖交接,都是在給“創始人之后”的那一天攢信用。
方洪波本人的履歷,就是這套體系的產品說明書:1992年入職,從集團內刊編輯做起,1997年臨危受命執掌空調國內營銷,此后一級一級打上來,在空調事業部的價格戰、渠道變革里被反復檢驗,2012年接棒時已在美的干了整整二十年。美的的接班人不是選出來的,是二十年的真實戰役淘出來的。配套的事業合伙人持股計劃、股票期權與限制性股票,則把這批經理人的身家與公司長期利益捆在一起。
華為的解法,是一部同樣歷時十幾年的“去個人化三部曲”。
第一部,1998年的立憲。《華為基本法》把公司的宗旨、研發紅線、利益分配原則寫成“憲法”,管理邏輯第一次凌駕于創始人個人意志之上。第二部,股權的徹底稀釋。從早年的員工持股到2013年起的TUP(時間單位計劃),任正非的股份被稀釋到不足1%。一個創始人主動把自己稀釋成小股東,這在全球商業史上都罕見;與之配套的獲取分享制,讓“奮斗者”而非“資本”成為分配的第一順位。第三部,權力的機制化。2011年輪值CEO、2018年輪值董事長,三人半年一輪,重大決策集體做出;創始人退到“否決權+思想權”的位置,他不再開車,只在懸崖邊留了一腳剎車。
兩部曲放在一起,共同點只有一個,但它是全部的關鍵:兩位創始人都在自己權力與聲望的頂峰,親手啟動了讓自己變得不重要的工程。何享健用十五年把家族請出經營層,任正非用十幾年把自己稀釋成符號——傳承的成敗,從來不取決于交棒那一天的安排,而取決于交棒之前十五年的制度施工。
三、對照實驗:兩套傳承機器的六個機關
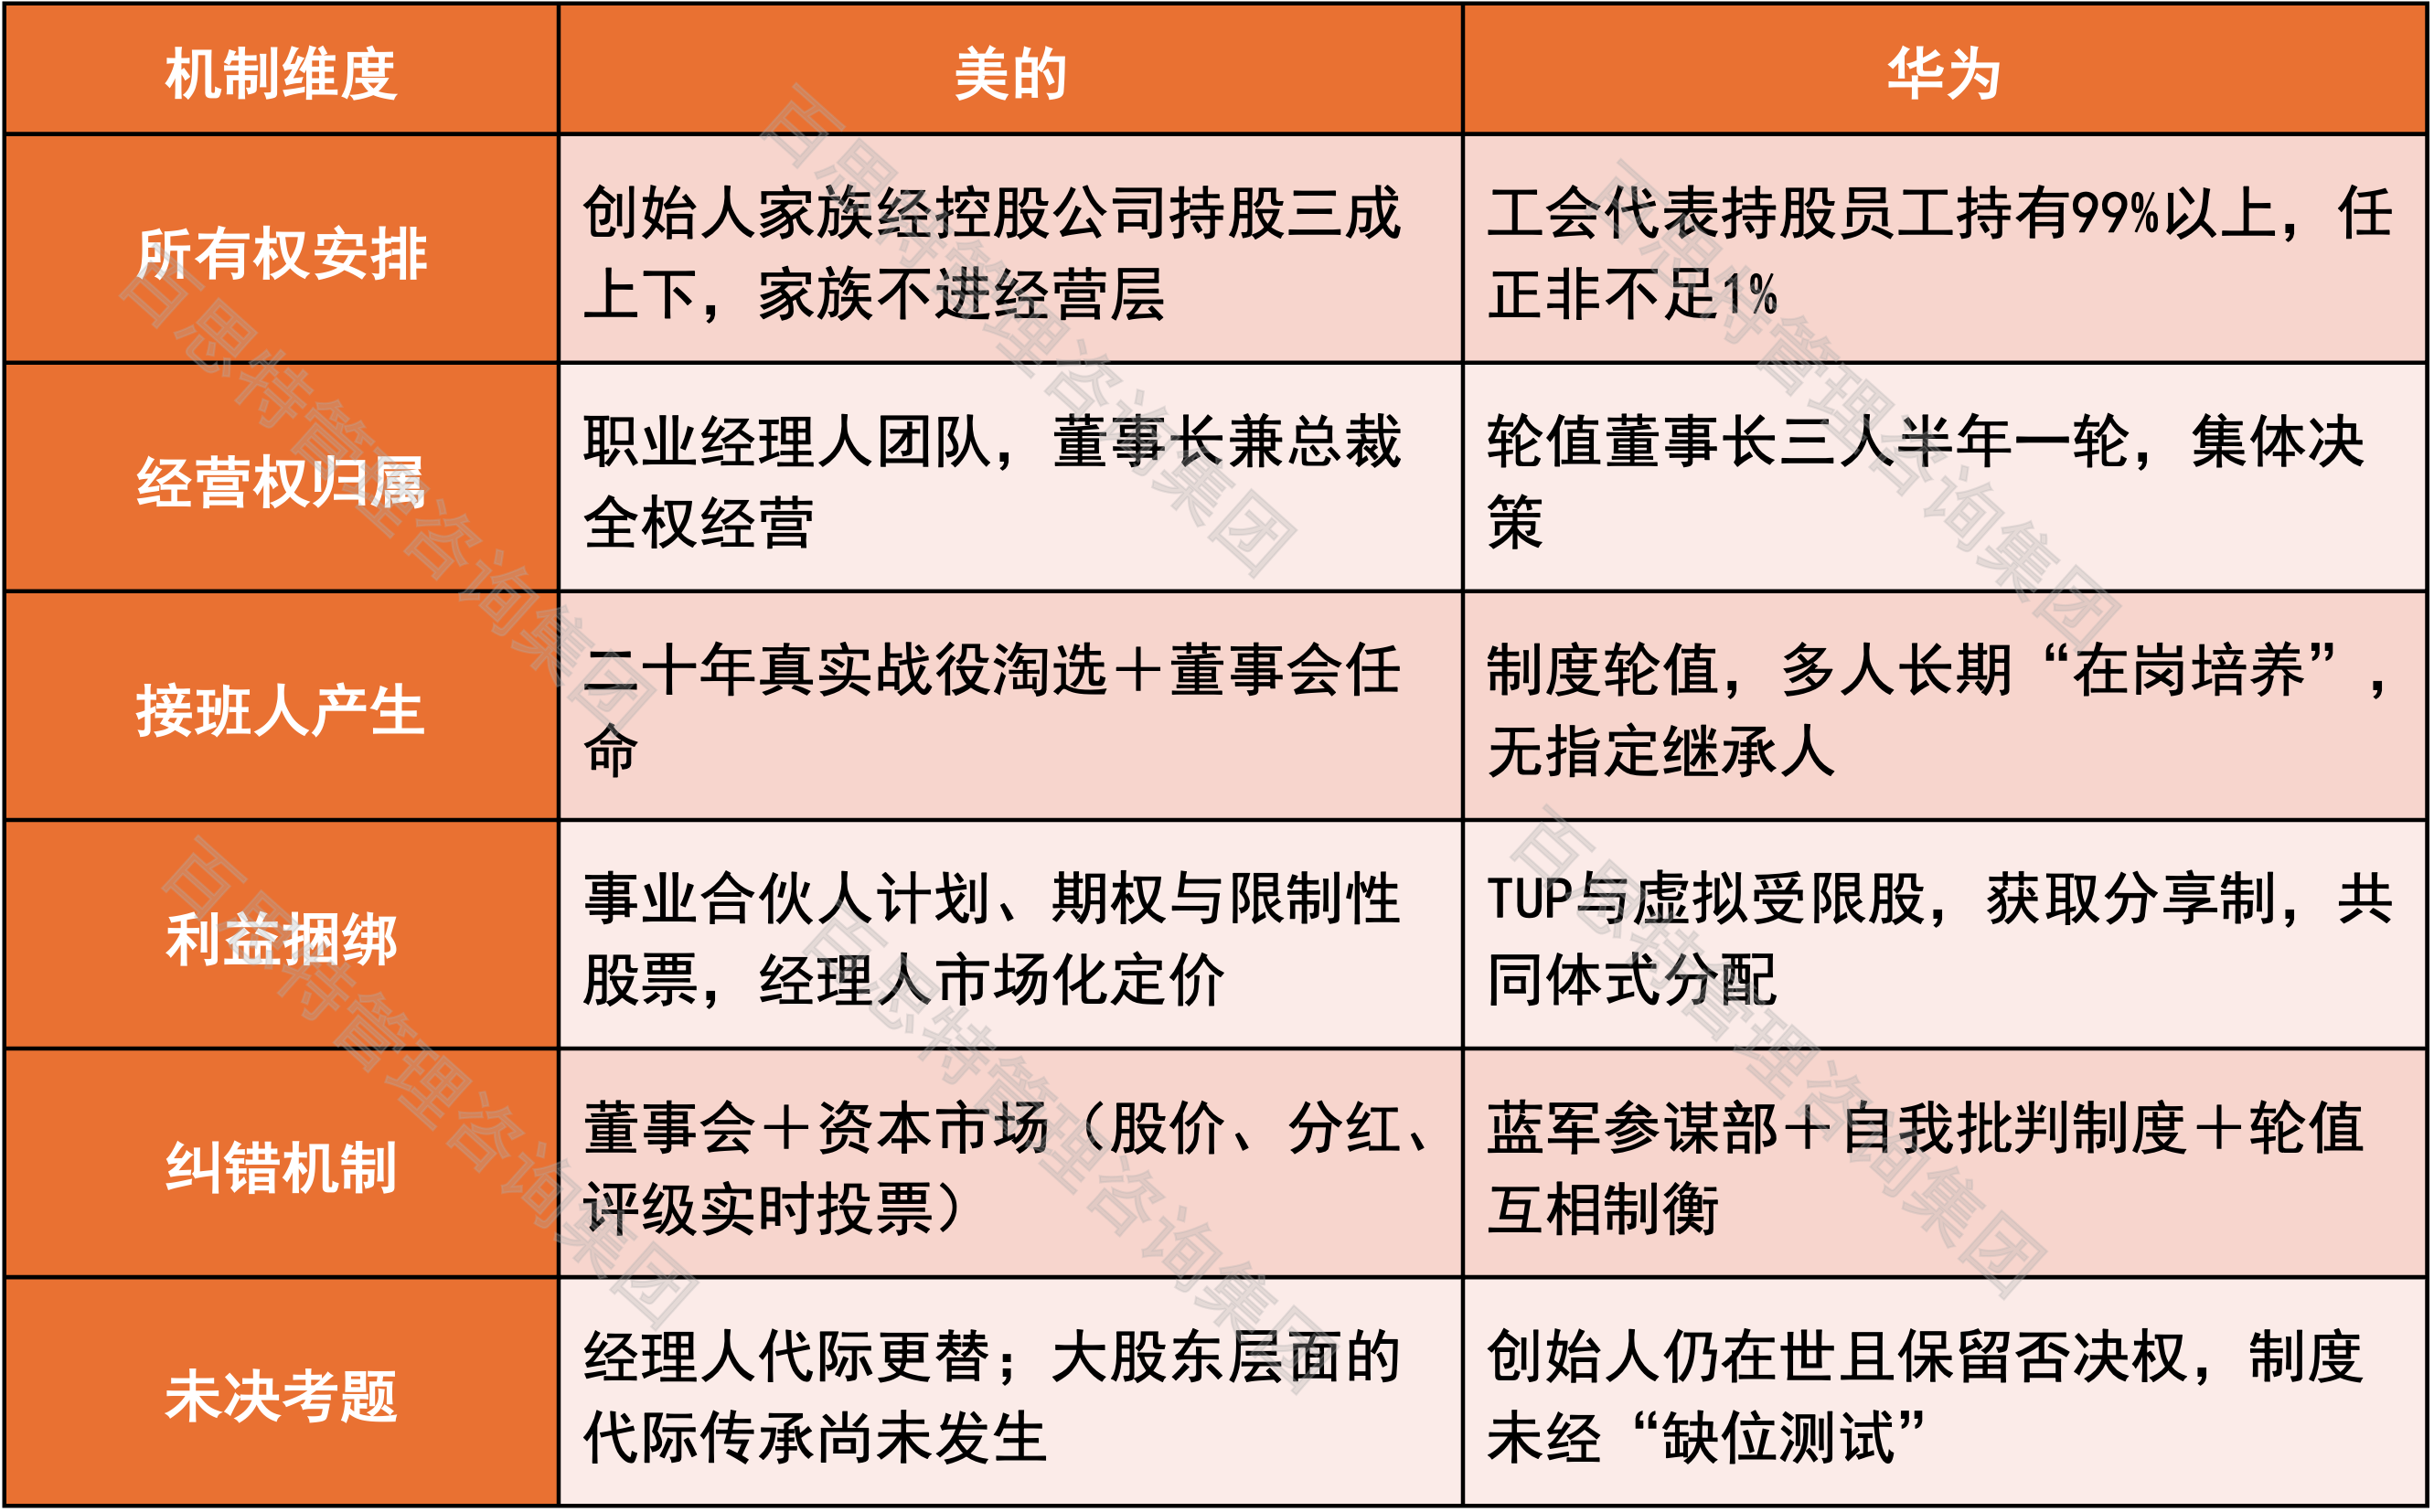
數據來源:兩家公司年報、公司治理公開披露及公開史料;機制概括為筆者歸納。
公道話必須把兩邊的隱憂都說透。美的一側:職業經理人模式的前提是經理人市場與資本市場雙重成熟。方洪波的成功需要一個何享健,也需要一個能給經理人定價、給業績投票的外部環境;此外,交棒十四年后,“方洪波之后是誰”正在成為新的問題,而83歲的大股東層面如何完成家族財富與控制權的代際安排,是這套模式尚未演示過的下半場。資本市場的另一面也要提:當年凈利百分之百回報股東固然慷慨,但公眾公司的分紅與市值紀律,是否會在某個技術斷代的關口擠壓掉“虧十年也要投”的選項,美的用三年600億的研發宣言在回答,答案要等時間批卷。
華為一側:輪值制度運轉十五年,但它始終在創始人的目光下運轉。任正非的否決權與精神權威,是這套機制事實上的穩定器;制度真正的成人禮,是創始人缺位之后的第一次重大分歧,這一天還沒有來。虛擬受限股的法律屬性、十幾萬持股員工的代際流轉,同樣是沒有先例可循的深水區。因治理真空而付出十年代價的東亞巨頭——世襲制的三星用會長的病榻證明了個人依賴的風險,華為的輪值恰是對這類風險的制度性回答,但回答是否完備,要等最終測試。
還有一層不對稱必須點破:美的的方案可以被學習,華為的方案很難被復制。職業經理人、分權手冊、合伙人計劃,這些機關有清晰的圖紙;而“創始人主動稀釋到1%”這件事,需要的不是圖紙,是一個任正非。制度可以設計,圣徒無法批量生產,這就是為什么本篇標題說“兩個滿分答案”,卻要立刻補一句:大多數企業,兩份都抄不了全卷。
兩套機器的運行成本也要擺上桌面,因為學習者常常只看見收益。美的模式的賬單:多期股權激勵與事業合伙人計劃的真金白銀、為對沖稀釋而持續進行的回購注銷、以及一套龐大的審計監察體系。職業經理人制度的另一面是永恒的代理成本,信任要靠制度化的懷疑來維護。華為模式的賬單更隱蔽:十幾萬持股員工的年度分紅是一筆剛性的現金支出,營收下行的年份照樣要付。2021年營收暴跌近三成時,分紅與TUP兌付的壓力全部壓在經營現金流上;而“共同體”的邊界只對內不對外,虛擬股無法流通變現,也讓華為在人才市場上失去了期權套現這個硅谷式武器。沒有免費的治理,只有你付得起與付不起的治理——這句話應當寫在所有治理改革方案的扉頁上。
四、反向課程:抄不了全卷,可以抄透四道大題
第一課:三權分離,是所有傳承設計的地基。把所有權、經營權、戰略否決權拆開安排。美的的版本是“家族持股、經理人經營、董事會否決”,華為的版本是“員工持股、輪值經營、創始人否決”。版本可以不同,拆開這個動作不能省:三權混在一個人身上,傳承就永遠是一場賭博。可操作的動作:五十歲以上的創始人,今年就畫出自家的三權分配圖,每一權,十年后在誰手里,用什么法律結構落地;畫不出來的那一權,就是你公司最大的隱性負債。
第二課:接班人不是選出來的,是生產線造出來的。方洪波的二十年路徑給出了標準工藝:早期輪崗見全局、中期獨當一面打硬仗、后期進入集團核心歷練,每一步都有真實的戰功與敗績可查。華為的輪值本質上是同一工藝的復數版:讓多個候選人長期實際執政,用真實權力檢驗而不是用匯報檢驗。可操作的動作:給每一位潛在接班人配置一場“輸得起的硬仗”,一個獨立核算的新業務、一次危機處置、一場變革攻堅;三年內沒有獨立戰功的候選人,從名單上劃掉。華為對干部路徑還有一條配套紀律可以直接借用——“之字形”成長:關鍵崗位的候選人必須跨領域、跨區域輪換過,只在一條線上升起來的干部,看得再深也只有一條縫的視野;美的的對應做法是讓潛在接班人輪流執掌不同體質的事業部,做過高周轉的家電,也要做過長周期的ToB。兩家不約而同地拒絕“直線晉升”,因為接班人的第一素質不是專業深度,是全局感。
第三課:激勵的圖紙決定人才的成色。美的用市場化定價留人:期權、限制性股票、事業合伙人,讓職業經理人掙到市場價甚至溢價;華為用共同體分享留心:TUP與獲取分享制,讓奮斗者分享剩余而不只是領取薪酬。兩張圖紙的共同點是下手都重:舍得分,才留得住能接班的人。任正非那句“錢分好了,管理的一大半問題就解決了”,在傳承語境里可以改寫成:錢分好了,接班的一大半問題就解決了。可操作的動作:對照兩張圖紙自查,你的核心團隊里,有幾個人的個人財富與公司十年后的價值實質掛鉤?少于三個,先改激勵再談傳承。
第四課:給董事會補辦成人禮。兩家的糾錯機制不同:美的靠董事會與資本市場,華為靠藍軍與自我批判。但共同點是都有一個能對一把手說不的機構。多數民企的董事會是工商登記的擺設,傳承啟動之前,必須先讓它長出牙齒。可操作的動作:分三步:先引入兩名真正獨立、敢投反對票的外部董事;再把三類事項(重大投資、接班安排、主業變更)的決策權實質移交董事會;最后每年安排一次“沒有創始人在場”的董事會,演練缺位狀態。三步走完,董事會才配承接傳承。
第五課:設計好自己的“退休崗位”,交班才交得干凈。傳承失敗的最后一公里,常常敗在創始人退而復返,名義上交了棒,遇到風浪忍不住重新握盤,一來一回,接班人的權威歸零,組織學會了“只聽老板的,不聽董事長的”。兩位創始人給出了兩種“退而不亂”的角色設計:何享健退成了純粹的大股東加慈善家,2017年宣布60億元規模的慈善捐贈計劃,把人生下半場的雄心從企業經營轉向社會事業,物理上與經營決策保持距離;任正非退成了思想領袖加最后防線,不再管日常,只輸出方向感與危機感,否決權備而少用。兩種設計的共同點是給自己找到了“比經營公司更值得做的事”,創始人交班交不干凈,往往不是不信任接班人,是自己沒地方去。可操作的動作:交棒方案里必須包含一頁“創始人新崗位說明書”,寫清楚退出者未來十年的事業、邊界與介入條件;沒有這一頁的交接,都是暫借。
五、生死之問:兩套答案各自的最終測試
美的的最終測試有兩場。近的一場是經理人的代際更替:方洪波已執掌十四年,下一棒的產生機制是否還能復現“二十年戰役淘選”的成色,職業經理人體制最怕的不是沒有人才,是任命邏輯從戰功漂移向資歷與平衡。遠的一場在大股東層面:家族持股的代際安排、控股結構的穩定性,這是何享健留給下一個十年的考卷;順德的答案會被全中國的家族企業盯著看,因為它演示的是“家族退出經營之后,家族資本如何與職業經理人長期共處”這道更普遍的題。
華為的最終測試只有一場,但更重。輪值制度、集體決策、否決權設計,全部機關都指向同一個目標——讓公司在創始人之后照常運轉;而這個目標只有一次驗證機會。樂觀的證據是:這套機制已經獨立處理過公司史上最兇險的危機(制裁、斷供、孟晚舟事件),三位輪值者在極限壓力下的表現有目共睹;審慎的保留是:機制運轉的十五年里,那位不足1%的股東始終在場,他的存在本身,就是最大的制度變量。華為把接班從“選人”改寫成了“造機器”,這是它對中國企業治理最大的貢獻;機器的終極路試,則是命運尚未安排的那一天。
有一個繞不開的公共話題需要正面處理:2023年起,任正非之女孟晚舟出任輪值董事長之一,外界隨即出現“變相家族接班”的猜測。把這件事放回制度框架里看會更清楚:輪值董事長是三人序列中的一員,每人執掌半年、重大決策集體作出,單一輪值者的權力被制度性地限定,這與“接班人”的含義相距甚遠;孟晚舟的職業路徑也始終在財經專業線上,其進入輪值序列本身經過了既定的治理程序。更準確的解讀或許是:華為用輪值制度把“家族成員參與治理”與“家族接班”這兩件事切割開了,前者被制度容納,后者被制度排除。這恰是機制化的價值:它不需要靠排斥某個人來自證清白,只需要讓任何人都無法獨大。當然,最終的證明仍要交給時間,制度的說服力,從來是用一次次不出事攢出來的。
兩場測試指向同一個樸素的結論:傳承沒有完成時。何享健交棒十四年,考試還在繼續;任正非機制施工三十年,大考還沒開場。
這道題的緊迫性屬于整整一代中國企業。改革開放后創業的第一代企業家正在集體走向交接窗口,未來十年將是中國民企史上規模空前的傳承潮,而前車之鑒并不缺:有強人不放、把公司熬成“老人政治”的;有幼主早立、二代在董事會里孤掌難鳴的;也有引狼入室的:2010年國美電器那場創始人與職業經理人的控制權大戰,至今仍是“沒有制度鋪墊就引入經理人”的標準反面教材。對照之下更能看清美的與華為的共同答案:傳承的安全,從來不靠人對人的忠誠,靠的是提前十五年鋪設的制度軌道。這恰恰是本篇最想留下的觀念:接班不是一個事件,是一套需要終身維護的系統。
六、結語:給中國企業管理者的三句話
第一句:接班是制度工程,不是血緣工程,也不是感情工程。三權分離畫圖、接班人生產線、激勵圖紙、董事會成人禮,四件套沒齊之前,談“交給誰”都是空談。
第二句:傳承的最高形態,是讓公司不需要你。何享健用十五年把家族請出經營層,任正非用三十年把自己稀釋成符號——兩條路殊途同歸:創始人越早變得“不重要”,公司越可能重要得久。
第三句:創始人最大的作品,不是營收和市值,是退出機制。產品會過時,市值會波動,唯有一套能自我延續的治理機器,才是真正留得下的東西。從今天開始施工,因為這項工程最少需要十五年。
數據來源說明:美的數據與史實來自美的集團2025年年度報告、歷年公司治理披露及公開史料(1997年事業部制與《分權規范手冊》、2001年MBO、2012年8月25日交接班、方洪波履歷、事業合伙人計劃等);華為數據與史實來自華為2025年年度報告、《華為基本法》、任正非《一江春水向東流》(2011)及公開報道(2011年輪值CEO、2018年輪值董事長、任正非持股不足1%與否決權、TUP、“家人永不接班”為其多次公開采訪口徑);何享健“寧可走慢一兩步,不能走錯半步”為廣泛見諸公開報道的表述。本文不構成投資建議。